
Jak szybko się dorobić i zarobić?
Fikcyjny milion i marzenie o FIRE
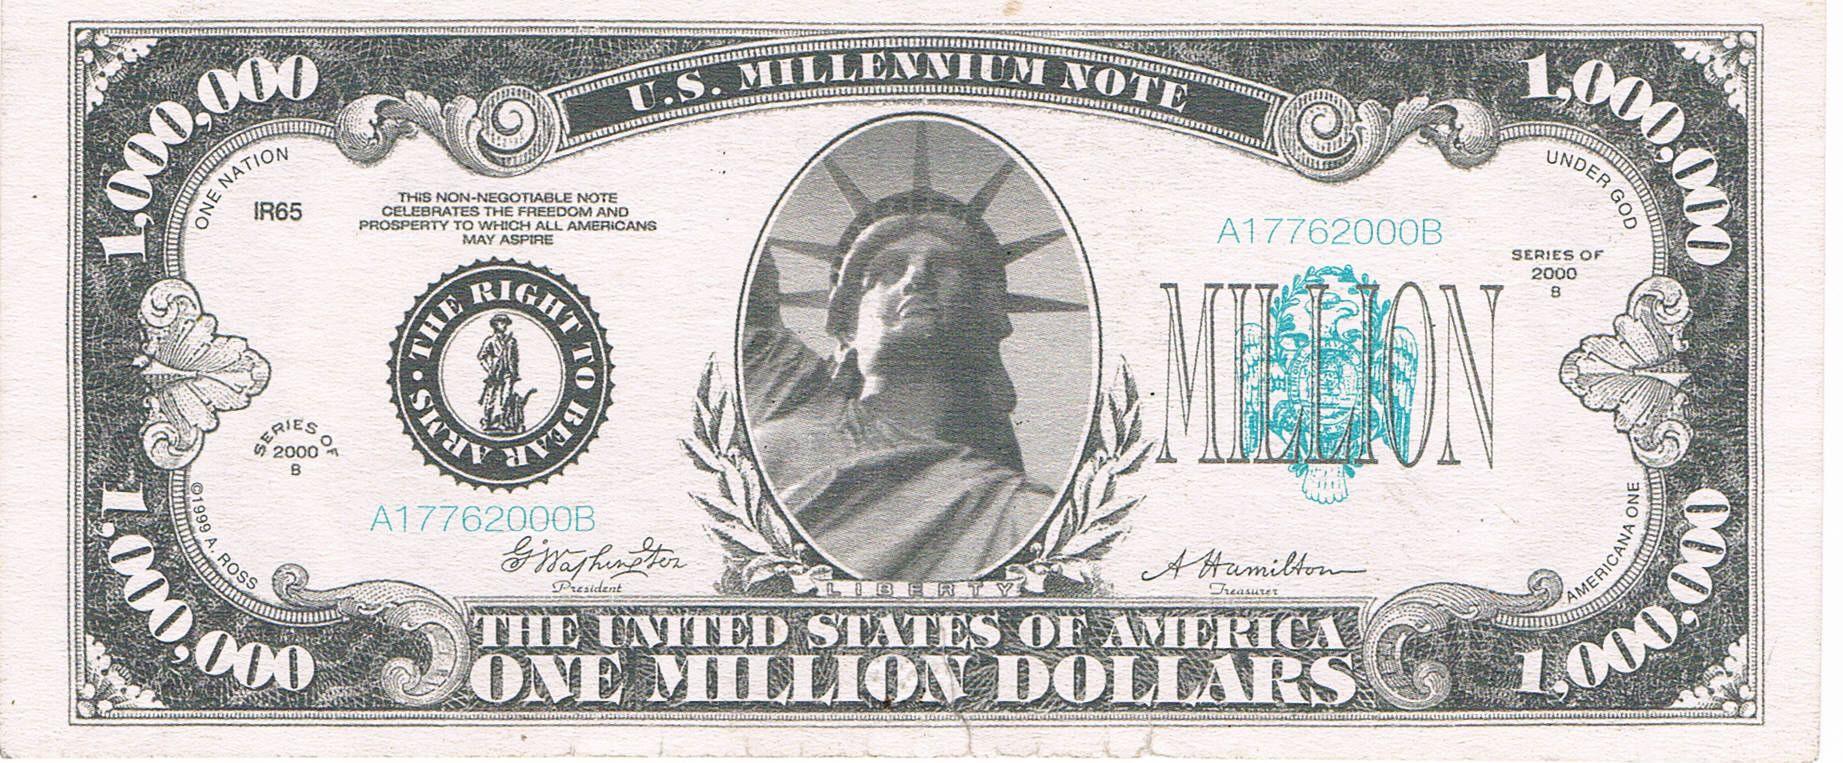
Chyba w temacie szybkiego zarabiania mogę się wypowiedzieć. Zawsze chciałem przejść na jak najszybszą emeryturę, kultywując ruch FIRE. Uważałem, że trzeba mieć taki majątek, by nie pracować już od 32. roku życia. By ten cel zrealizować, kupiłem sobie 1 000 000 dolarów – fikcyjny majątek, który stał się moim amuletem i celem. Budzisz się rano i wiesz, jaki masz cel: wyjść z biedy i nie pracować, by móc robić coś innego.
Szybkie transakcje i złote czasy w Polsce
Moje doświadczenie to praca w korporacji, w banku, w Irlandii, a także różne innowacyjne firmy, które nie zarobiły. Ale były też czasy łatwego zarobku. Wystarczyło otworzyć warzywniak na bazarku w Warszawie, by w rok zarobić na dom pod Warszawą. Pawilon mięsny 20 m² zarabiał w latach 90. nawet 100 000 zł w weekend. Wyobrażacie sobie takie czasy?
Globalizacja umożliwiła skalę: wystarczyło ściągnąć kontener trampolin, by w 10 minut zarobić 40 000 zł. Zdarzały mi się szybkie deale – anteny do Poloneza Caro kupowane za 40 zł, sprzedawane za 120–140 zł w godzinę. Były też petardy, gdzie w 2 dni można było zarobić kilkadziesiąt tysięcy złotych.
Śmieszne? Mój kolega, by zwiększyć zyski, kupował tzw. trampoliny ludojady – miały za niskie nóżki i zjadały człowieka, jak za dużo ważył i skakał. Ale zysk musiał się zgadzać.
Koniec łatwych pieniędzy
Niestety dobre czasy się kończą. Rynek się nasyca, konsumpcja słabnie. Ściągasz 15 kontenerów trampolin – ale nikt już nie kupuje. Kto miał kupić na komunię, ten kupił. Trampoliny się nie psują, dzieci z nich wyrastają. Do tego pojawia się konkurencja – dyskonty. A państwo dokłada ustawy niszczące małe, rodzinne firmy. Koszty prądu, księgowe – wszystko po to, by został korpo-świat.
Krypto nie jest już takie proste
W latach 90–00 trwało bogacenie ludzi pracowitych i przedsiębiorczych. Potem przyszedł Internet. Globalizacja. A dla kolejnego pokolenia – krypto. Wystarczyło kupić wcześnie. Mnie też się udało: w 2013 kupiłem BTC i trzymam go do dziś. Ale dziś to już nie ten rynek. Nie 2013. Nie alt season 2021. Mody się kończą. Rynki dojrzewają. Łatwe pieniądze mają datę ważności.
Gdzie dziś są szanse?
Jeśli dziś miałbym zaczynać od zera – pewnie szukałbym dźwigni. Tak jak kiedyś globalizacja, potem krypto – dziś to Ai. I skala. Dubaj, bo nie traci czasu na zatwierdzanie każdej ustawy przez 3 lata. Nie chodzi o ucieczkę. Chodzi o szansę.
Gdybym miał dziś zaczynać:
- Startup Ai,
- Siedziba w Dubaju,
- Kapitał z zewnątrz.
Ale prawda jest taka, że nie każdy to zrobi. I nie każdy musi.
Dla reszty: DCA i długi horyzont
Jeśli nie chcesz lub nie możesz budować w AI – zostaje długa gra. DCA na S&P 500 i BTC przez bardzo długi czas. Tak – nudne. Tak – działa. 90% z Was nie pokona rynku. Pisałem o tym wcześniej, przytaczałem dane, badania. Ale każdy wierzy, że będzie wyjątkiem. Większość z czasem i tak wraca do ETF-ów i procentu składanego.
Dlaczego jest dziś trudniej zarabiać?
Z mojej perspektywy – osoby prowadzącej firmę od dekad – dziś naprawdę jest trudniej. Może to świadomość, może doświadczenie, może zmęczenie. Albo po prostu wiem już, ile to kosztuje. Państwo nie sprzyja małym firmom. Ryzyko jest nasze, a zyski – coraz mniej pewne.
Szybkie dorobienie vs mała łyżka
Problem? Ludzie nie inwestują. Im więcej zarabiają, tym więcej wydają. I nie, nie chodzi o to, żeby nic nie wydawać. Tylko żeby zostawało coś na przyszłość. Balans. Docisnąć – ale wiedzieć kiedy. Odpuszczać – ale świadomie.
Czasem patrzę na znajomych z korpo. I myślę: może ta droga wcale nie jest taka zła? Małą łyżką, ale systematycznie. Jeśli do tego dorzucisz DCA od 25. roku życia – możesz wyjść z korpo w wieku 40–45. W spokoju.
Czy naprawdę się dorobiłem?
Nie jestem już ortodoksem FIRE. Nie wierzę w szybkie uwolnienie finansowe za wszelką cenę. W życiu trzeba balansować. Wiedzieć, kiedy docisnąć, a kiedy odpuścić.
Prawda? Może osiągnąłem ten cel wcześniej niż myślałem. Ale czułem, że to za mało. Że mi nie wystarczy. Że muszę więcej. I wtedy wchodzi się na bieżnię pragnień. Biegniesz jak chomik, próbując konsumpcją zakryć głębokie lęki. Ale żaden pieniądz tego nie naprawi. Może pomóc. Ale wewnętrzną pracę musisz wykonać sam.
Proste rzeczy , te dobre – wcale nie są tak kosztowne, jak myślimy. A może właśnie spokój jest dziś największym luksusem?

Mój amulet który noszę w portfelu od kilku dekat.
Dyskusja
24 komentarze
Bez punktów i rankingów. Jeśli tekst uruchomił Ci jakąś myśl, zostaw ją dla kolejnej osoby.
Trafne przemyślenia 😉
dziękuję
No z wiekiem, szczególnie po 40ce zaczyna się jakby przewartościowanie wszystkiego, spojrzenie czasami z boku a czasami od drugiej strony na te klasyczne cytaty klasyka:
„o co się opiera drabina po której się wspinam” 🙂
Tak to prawda następuje mocne przewartościowanie nagle widać czas, zdrowie jest ograniczone. Niestety nie jest tak łatwo zmienić kierunek, trochę jak statek zanim zakręci wyhamuje to może już być późno
Tak wszystko się zgadza ale jak poznałeś głód , jak wiesz jak to jest jak brakuje to walczysz o lepsze jutro nie patrzać na koszty… i łatwo się zatracić bo ile to dość żeby żyć godnie nie martwić się o jutro?
tak tutaj jak ktoś wybiera między kosztem prądu a dentystą, to jest walka o przetrwanie. na co mogę sobie pozwolić, trzeba mieć bardzo dużą siłę ducha, hart, natomiast też jakby chociaż małą kroplę zamiast netflixa, fajek, dało się na dca i zobacyzło po 3-5 latach wyniki to łatwiej by było mocniej się starać.
Miło poczytać przemyślenia tak doświadczonego człowieka. Zbyt późno zrozumiałem w życiu co naprawdę ma wartość goniłem za wiatrem i przyjemnosciami. Wszystko się nudzi po czasie a portfel robi się pusty. Dzięki że jesteś pozdro
Lepiej późno niż wcale, powodzenia
W pełni zgoda, pamiętam i komunę i biedę i saksy ogórkowo/tulipanowe, własne firmy i pracę na 2 etaty żeby się w koncu wygrzebać. A po 40tce zaczynam doceniać nudę i brak pogoni za kolejnym wynikiem. Gdybym cofnął się 20 lat i miał zmienić tylko jedną rzecz to dca w dowolne w sumie aktywo sp/btc/ (bez wiga) całą resztę można w sumie spieprzyć a tak dać radę 😀 dzięki za wpisy na x I tu
Tak niestety takiej wiedzy nie było, dostępu do brokerów nie dało rady tak robić łatwo dca jak teraz. Co ciekawe obecne pokolenie ma na max możliwość wiedzy, rozwoju, nauki, a woli jednak shorty i dopaminę. Ale nawet po 40 dca da dobry wynik. byle zmniejszac po pewnym czasie by na bessie nie wychodzić
Dzięki Paul za te przemyślenia. Czekam na kolejne. Głęboko wierzę w long term DCA bo biznes to wybór często trudny… Czasu z rodziną, małymi dziećmi nikt mi nie wróci. 😉
Dca jest najprostszą drogą, czym wcześniej tym lepiej, każdego miesiąca, nie ma tutaj sensu szukać złotego systemu, czy strzału co da ponad przeciętny wynik. Nie każdy musi prowadzić biznes, świat potrzebuje każdego rodzaju pracy dzięki temu się uzupełniamy.
Namówiłeś mnie do DCA, już wcześniej to robiłem, ale ciągle mam uczucie że sie motam i krece w kolko. Inwestuje aktywnie, ale wydaje mi sie ze sa tego zbyt slabe efekty w stosunku do zaagazowanej energii i czasu.. widze ze zaczne to od planow inwestycyjnych w xtb, gdzie jest autoinwestowanie – 45% SP500, 35% BTC, 10% półprzewodniki, 10% sektor energetyczny USA
Dziękuję za Twoje pracę. Wszystkiego dobrego.
dziękuję nawzajem
Cześć, dzięki za ciekawy post z punktu widzenia 17-latka, napewno będę śledził twoje wpisy.
wow nie wiedziałem, że tak młode osoby mnie czytają jeśli mogę dać Ci radę zacznij dca jak najszybciej, nawet mała kwota co miesiąc. powodzenia i wróc do mnie za 13 lat 🙂
Czesc, Lubie czytac twojego newslettera bo pomaga mi uspokajac nerwy oraz nadmierna ilosc myslenia i zamartwiania przy inwestowaniu. Mieszkam w Irlandii juz prawie 20 lat(ale ten czas leci) i prowadze tutaj biznes. Inwestowac zaczalem dopiero 5 lat temu bo wczesniej byly wysokie koszty zycia(kredyt, przedszkole, niskie zarobki) teraz to wyglada duzo lepiej i sa pieniadze wiec mozna juz inwestowac ale…. teraz sie miotam jak najlepiej zainwestowac zeby zarobic najwiecej czy kogos kopiowac(mialem kopiowanie ruchow tradera 21) czy robic to po swojemu. Nie chce angazowac glowy i myslec za duzo o inwestowaniu bo lepije czas spedzic z dziecmi i zona ale potem czlowiek wchodzi na youtube albo X i ci wszyscy ludzie mowia teraz kup to albo tamto i glowa zaczyna pracowac i liczyc te miliony:) zamiast byc tu i teraz. Pewnie najrozsadniej bedzie skupic sie w koncu na na dca w S&P i BTC tylko tu znowu jaka alokacja i czy aby USA to znowu nie za waski rynek bo wysoki dlug i bedzie jeszcze wyzszy…. decisions…..decisions.
Też mieszkałem w Irlandii Galway. Kopiowanie nie działa, zrobię o tym większy wpis to temat który mocno testowałem. Nie tyle najrozsądniej, ale najprościej po prostu kupujesz co miesiąc i nie myślisz dalej o tym. Czas działa na Twoją korzyść, od Ciebie zależy jakie tempo narzucisz i jakie tempo będziesz miał, oraz jaki target dla Ciebie jest wystarczający. Brak decyzji to też decyzja, czym wcześniej tym lepiej.
Podzielę się moją dzisiejszą historią. Mając lat 27 stwierdziłam, że warto zacząć inwestować w swoją przyszłość. Było to w 2015 roku. Otworzyłam konto IKE w funduszu, nie było jeszcze ETF, więc skorzystałam z tego co było – beznadziejne TFI (lepsze to niż nic). Sumarycznie wpłaciłam tam jakies 1800 zł, dopłacając po 200 zł miesięcznie, ale proces się urwał w wyniku zawirowań życiowych. O zgrozo, w ciągu tego czasu zmieniłam numer telefonu, mój dowód osobisty też się zmienił. Pozostałam bez dostępu do tego konta, właściwie to o nim zapomniałam, w końcu to tylko 1800 zł. Później inwestowałam w inne aktywa, obecnie chciałam zdywersyfikować portfel, wrócić do IKE (po 10 latach), ale dwóch kont IKE mieć nie można, dlatego też musiałam odkopać i odblokować swoje poprzednie konto. I tak dziś udała mi się ta sztuka… Ale co mnie zaskoczyło, mimo, że to TFI, pobierają wysokie opłaty itp. To po 10 latach w funduszu, który ładnie się nazywa Perspektywa40, mam ponad 3000 zł. Jest taki niedosyt i pytanie, co by było gdybym przez te 10 lat jednak dopłacała te 200 zł. Dziś niestety więcej wydaje na jedne zakupy w dyskoncie… Dlatego wszystkim wam mówię, że warto. Często jest tak, że oszczędzając 200, 500, 1000 zł nawet tego nie poczujecie. A może warto zrobić coś dodatkowo raz w miesiącu? (np posprzątać komuś dom 500-700 zł) i wrzucić tą kasę żeby to ona na nas później pracowała.
Wracam do roboty kopać fiaty i czekam na bessę na BTC
To super historia pokazująca dwa aspekty o których kiedyś pisałem:
– w inwestowaniu czas działa na korzyść, czym dłużej tym lepiej
– najlepsze wyniki mają konta osób które umarały dlatego że czas działa na korzyść, nie robią emocjonalnych ruchów
Rynek jest optymistyczny, warto zacząć nawet 50 pln miesięcznie, przekonać się. Potem nabiera się pewności w dca i długoterminowym inwestowaniu, dzięki za podzielenie się historią powodzenia!
Dziekuję. Jak zwykle wartościowy wpis
Mozesz polecić artykuł, strone lub cokolwiek innego gdzie znajde informacje jak zaczać dca, w co inwestowac itp.
Poprostu jak zacząć.
Pozdrawiam.
Wszystkiego dobrego
Ja noszę pierwsze 50 PLN zarobione w swoim biznesie i dwudolarówke 😁.
Pozdrawiam
to też fajny pomysl