Dlaczego wolność finansowa jest tak trudna do osiągnięcia?
Wolność finansowa to cel, który dla wielu osób brzmi prosto. Wielu ludzi myśli, że łatwo osiągnie wolność finansową. Wystarczy odkładać, inwestować, nie kupować głupot, może zapisać się na jakiś kurs, słuchać mądrych ludzi z…
Wolność finansowa to cel, który dla wielu osób brzmi prosto. Wielu ludzi myśli, że łatwo osiągnie wolność finansową. Wystarczy odkładać, inwestować, nie kupować głupot, może zapisać się na jakiś kurs, słuchać mądrych ludzi z internetu i po latach człowiek powinien dojść do momentu, w którym nie musi już pracować. Prosty plan. Problem polega na tym, że u większości ludzi ten plan nie działa. Nie dlatego, że wszyscy są leniwi, głupi albo nie mają „mindsetu”. To byłoby zbyt łatwe wyjaśnienie.
Według CBOS w 2025 roku 63% badanych deklarowało, że ich gospodarstwa domowe mają oszczędności. Brzmi nieźle, dopóki nie odwrócimy tej liczby: 37% ich nie ma. A nawet wśród tych, którzy oszczędności posiadają, część miałaby problem, by żyć tylko z odłożonych pieniędzy. To nie jest drobny szczegół. To pokazuje, że dla dużej części ludzi wolność finansowa nie jest planem na życie, tylko hasłem z internetu. Po prostu jest dla nich niedostępna.
Co ciekawe, problem dotyczy nie tylko osób zarabiających mało. Dotyczy też ludzi, którzy z boku wyglądają na dobrze ustawionych. Mają mieszkania, firmy, dobre auta, wakacje, czasem nieruchomości na wynajem, a mimo to dalej czują napięcie, lęk i brak wolności.
Wolność finansowa i wiedza finansowa przychodzą za późno
Moim zdaniem jedną z głównych przyczyn, przez które ludzie nie osiągają wolności finansowej, jest to, że zbyt późno zaczynają rozumieć zasady gry. W szkole nikt realnie nie uczy inwestowania. Nie uczy, jak działa giełda, ryzyko, inflacja, kredyt, podatki, cykle, płynność, procent składany i psychologia decyzji. Człowiek kończy szkołę, idzie do pracy, dostaje pierwszą pensję i przez wiele lat działa właściwie po omacku. Zarabia, wydaje, bierze kredyt, zmienia pracę, kupuje rzeczy, czasem coś odkłada, czasem nie.
Dopiero po latach zaczyna rozumieć, że pieniądze mają swoją mechanikę. Że kapitał pracuje inaczej niż pensja. To że aktywa i pasywa to nie są tylko pojęcia z książek. A rynek nie wynagradza samej inteligencji. Doświadczenie inwestycyjne jest czymś zupełnie innym niż przeczytanie kilku poradników.
Najsłabsze w tym jest to, że tej wiedzy nie da się dobrze zdobyć bez przeżycia kilku cykli. Da się przeczytać kilka książek o bessie, ale dopiero gdy Twoje własne inwestycje spadają o 30%, zaczynasz rozumieć, czym jest ryzyko. Można znać definicję FOMO, a i tak dopiero zakup na górce, bo „wszyscy zarabiają”, pokazuje, jak działa tłum. Teoretycznie wiesz, że nie wolno panikować, ale dopiero gdy patrzysz na czerwony portfel, sprawdzasz, kim naprawdę jesteś jako inwestor. Tego nigdzie nie uczą, po prostu musisz to przeżyć.
I tu pojawia się problem: większość ludzi zaczyna zdobywać takie doświadczenie dopiero wtedy, gdy ma 35, 40 albo 45 lat. Czyli wtedy, kiedy ma już rodzinę, kredyt, stałe koszty, mniej czasu na błędy i większe pieniądze na stole.
Sam nie jestem lepszy, też zacząłem inwestować za późno, na początku nie miałem możliwości nie było brokerów, internetu, potem pochłonęła mnie własna firma, potem z przypadku kupiłem trochę btc, złota i mieszkania z nadwyżki kapitałowej. Oczywiście pierwsze inwestycje to były z mocną dźwignią chyba na cenę gazu x3. Gdybym tylko wtedy kupił Appla lub Sp500…. Przecież pokonam rynek, przecież to proste, kupić tanio, sprzedać…
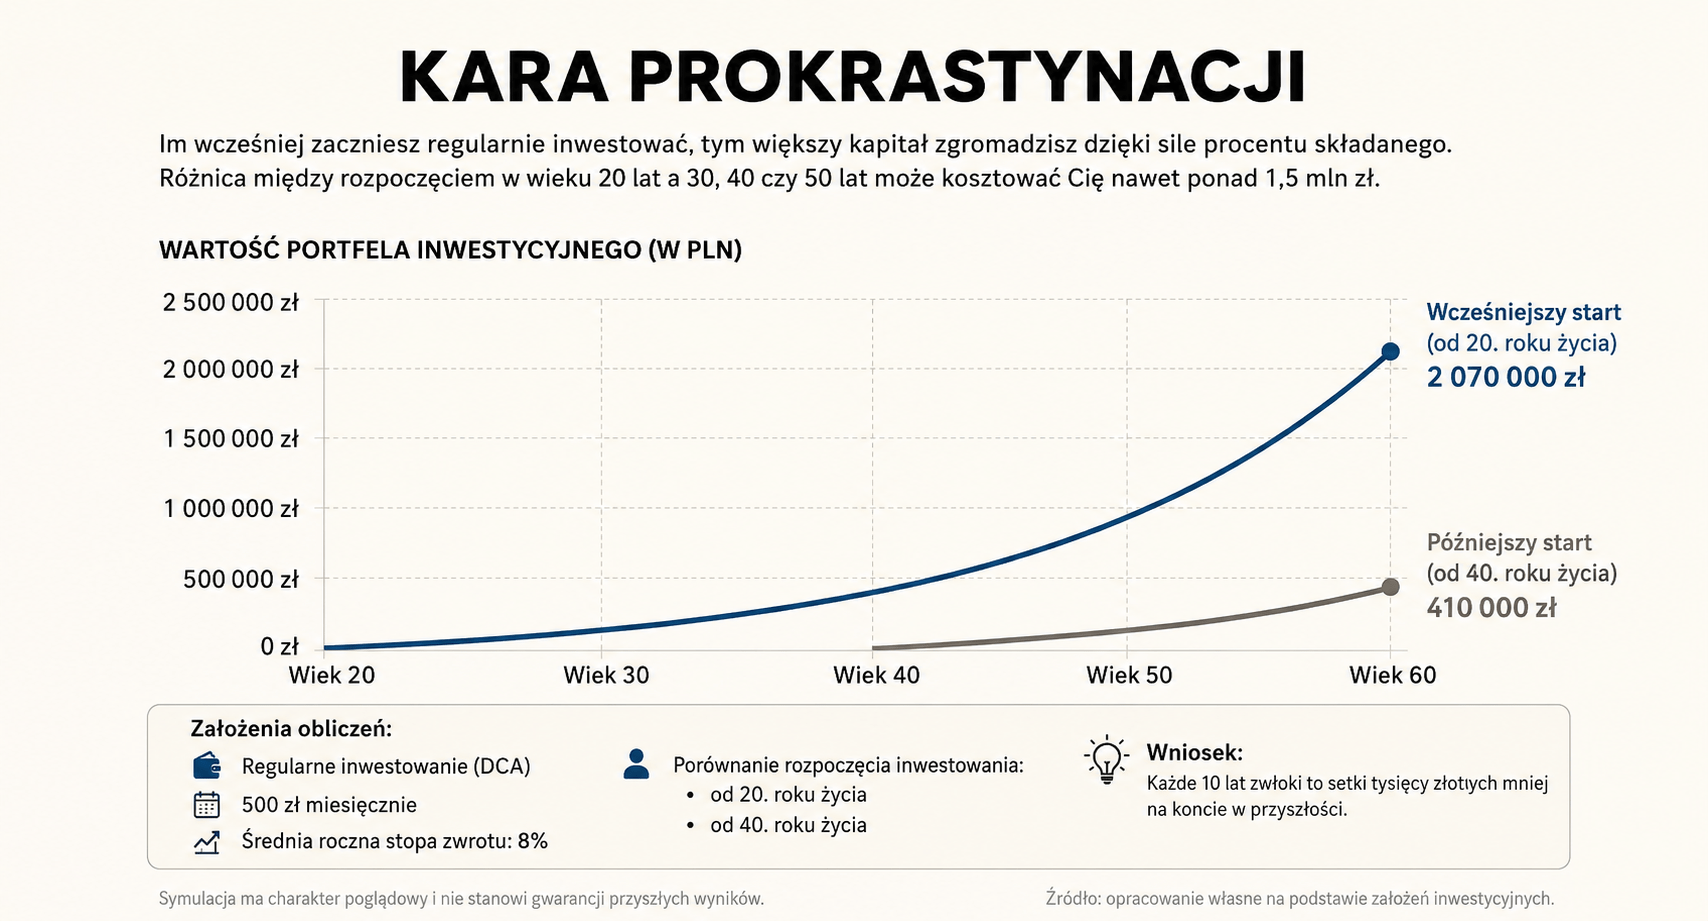
Gdyby człowiek w wieku 20 lat zaczął regularnie inwestować małe kwoty, nawet 200 czy 300 zł miesięcznie, to po 15 latach miałby nie tylko jakiś kapitał. Miałby coś ważniejszego: bagaż doświadczeń. Przeżyłby hossę, bessę, euforię, strach, nudę, odbicie, stratę, zysk i własne błędy. W wieku 35 lat nie byłby już turystą na rynku. A większość ludzi właśnie wtedy dopiero kupuje pierwszy bilet na tę wycieczkę, często w najgorszym możliwym momencie, bo o rynku zaczyna się mówić dopiero wtedy, gdy ceny już mocno urosły. Ile osób kupowało BTC na górce? Kto stał w kolejce po złoto gdy ceny rosły parabolicznie? Ile obecnie łapie FOMO gdy rynek robi ATH?
Zasady gry finansowej zmieniają się w trakcie życia
Druga rzecz, która mocno utrudnia osiągnięcie wolności finansowej, to zmiana zasad gry. Ludzie często mówią o finansach tak, jakby życie było grą w Monopol. Masz planszę, znasz pola, kupujesz aktywa, pobierasz czynsz, wygrywasz. Tylko że życie nie jest Monopolem. W Monopolu zasady są znane od początku. Wiesz, ile kosztuje ulica, ile kosztuje dom, ile płacisz czynszu i co się dzieje po wyrzuceniu konkretnej liczby oczek.
W realnym życiu plansza przesuwa się pod nogami. Zmieniają się ceny mieszkań, podatki, inflacja, technologia, rynek pracy, branże, zdrowie, rodzina, polityka i własne potrzeby. Człowiek układa plan na 20 lat, a po drodze świat kilka razy zmienia regulamin.
Kiedy wchodziłem na rynek pracy, moja pensja wynosiła 560 zł. Mieszkanie w Warszawie kosztowało około 1600 zł za metr kwadratowy. Dzisiaj brzmi to jak historia z innego świata. Ale dokładnie o to chodzi. To, co dziś wydaje się drogie, za 20 lat może wyglądać tanio. Wiele rzeczy stabilnych, za kilka lat może być niestabilne. To, co dziś wygląda jak rozsądny plan, może zostać zjedzone przez inflację, zmianę podatków, zdrowie, rozwód, kryzys albo zwykły pech. Przykład współczesny spójrzmy na mieszkania od 2024 przestały rosnąć, dzieci się nie rodzą, ile będę kosztowały za 10 lat? Czy kupowanie ich na wynajem to dobry biznes nadal po 20 latach wzrostów?
I dlatego tak trudno mówić ludziom: „wystarczy odkładać i inwestować”. Nie, nie wystarczy. Trzeba jeszcze przetrwać zmieniający się świat.
Inflacja konsumpcyjna czyli styl życia zjada wzrost zarobków
Do tego dochodzi inflacja stylu życia, czyli rzecz, o której mówi się za mało, bo psuje piękne historie o awansach i sukcesie. Człowiek najpierw myśli: jak będę zarabiał 10 tysięcy, będę spokojny. Potem zarabia 10 tysięcy i okazuje się, że to wcale nie zamyka tematu. Później myśli: jak będę zarabiał 20 tysięcy, to już na pewno poczuję wolność. Potem zarabia 20 tysięcy i pojawiają się nowe koszty. Lepsze wakacje, lepszy hotel, większe mieszkanie, lepszy samochód, działka, dom, kolejny dom, kredyt, szkoła dzieci, remont, nieruchomość na wynajem, większa poduszka bezpieczeństwa.
Niby człowiek zarabia więcej, ale poprzeczka też idzie wyżej. I nagle okazuje się, że ktoś zarabiający 30 tysięcy miesięcznie dalej boi się utraty pracy. Ktoś z dwoma mieszkaniami dalej czuje, że „to za mało”. Ktoś, kto z boku wygląda na wolnego, w środku jest zakładnikiem kosztów, oczekiwań i lęku.
U mnie jest podobnie, wybieram restauracje z opinią 4.9, noclegi wolę też 9.8. Gdy mam wysoki standard życia w domu, nie mam ochoty jechać do nory i jeść odgrzewanego kotleta. A to też tworzy kolejne problemy pragnienia, napięcia, porównanie jak powinno być. Kiedyś pisałem o tym że pragnienia są jak dolewanie benzyny do ognia. Tworzą tylko cierpienie.
Mój dobry przyjaciel ze studiów powiedział, kiedyś mi Paul ja bym nie chciał dużych pieniędzy, ja bym nie mógł spać po nocy przez to. Bałbym się co z nimi zrobić, że je stracę, jak je wykorzystać.
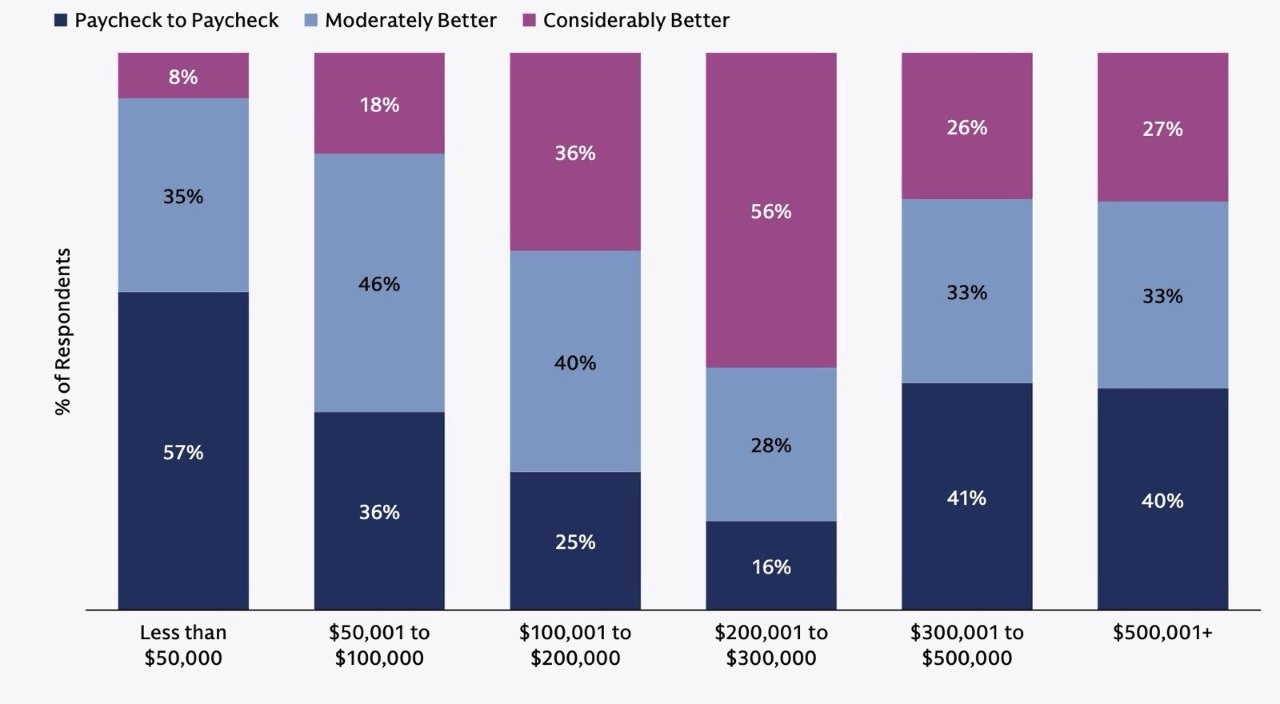
Osoby zarabiające powyżej 300k$ aż 40% z nich żyje od wypłaty do wypłaty. Znacznie gorzej niż m niej zarabiający.
Ta nasza mityczna wolność finansowa nie zależy tylko od tego, ile masz pieniędzy. Zależy też od tego, ile potrzebujesz, żeby poczuć się bezpiecznie. A apetyt potrafi rosnąć szybciej niż majątek. Dlatego można być obiektywnie zamożnym i subiektywnie zlęknionym człowiekiem. Da się mieć aktywa, ale nie mieć spokoju. Bywa też tak, że dochód pasywny rośnie, a człowiek dalej żyje jak ktoś, kto zaraz wszystko straci. Wtedy pieniądze nie rozwiązują lęku, tylko robią mu większy pokój.
Pech i szczęście w inwestowaniu, czas i miejsce startu też mają znaczenie
Jest też temat pecha. W internecie prawie nikt nie chce o tym mówić, bo pech psuje narrację sprzedażową. Lepiej brzmi: wystarczy ciężko pracować, wystarczy inwestować, wystarczy zmienić myślenie, wystarczy kupić kurs, wystarczy robić DCA. Kup mój kursik za 10 000 PLN w stylu biesiadnym, to na pewno poprawi Ci życie. Ale życie nie jest takie łatwe i sprawiedliwe.
Pech istnieje. Da się urodzić w złym miejscu, wejść na rynek pracy w złym momencie, nie mieć dostępu do wiedzy, trafić na słabą branżę albo stracić zdrowie. Czasem rodzina nie daje wsparcia, a inflacja, podatki i prawo zmieniają Twoje plany szybciej, niż jesteś w stanie reagować. Oczywiście nie chodzi o to, żeby wszystko zwalać na los. To byłoby wygodne. Ale uczciwa rozmowa o wolności finansowej musi uwzględniać szczęście.
Mój majątek powstał z połączenia życia w Ameryce, szczęśliwych genów i procentu składanego. Zarówno ja, jak i moje dzieci wygraliśmy to, co nazywam loterią urodzenia. Miałem szczęście urodzić się tam, gdzie się urodziłem, bo gdy się rodziłem, szanse na urodzenie się w Stanach Zjednoczonych wynosiły około 1 do 50.
Warren Buffet
Wielu ludzi, którzy osiągnęli wolność finansową, miało nie tylko pracowitość i dyscyplinę. Miało też dobry moment, dobrą hossę, dobrą branżę, dobry kraj, zdrowie, wsparcie rodziny albo po prostu kilka razy nie wpadło pod życiowy pociąg. To nie odbiera im zasług. To tylko przywraca proporcje. Gdy ktoś mówi „ja zrobiłem wszystko sam”, często pomija niewidzialne zmienne.
To trochę jak inwestor, który kupił bitcoina wcześnie i później tłumaczy wszystkim, że kluczem była tylko odwaga. Była odwaga, zgoda. Ale był też moment, asymetria, dostęp, czas i szczęście. Bez tego historia wyglądałaby inaczej. Sam kupiłem wcześniej i mój rozum tłumaczył to tak BTC to złoto, a LTC to srebro. Naiwne racjonalizowanie zakupy, który akurat przyniósł mi spory zysk. (btw LTC dało więcej niż BTC)
Dostajemy różne karty, ale nadal gramy rozdanie
To jest ważne, bo łatwo wpaść w drugą skrajność. Skoro pech istnieje, skoro start jest nierówny, skoro nie każdy ma te same warunki, to można uznać, że nic od nas nie zależy. I to też nie jest prawda. Życie bardziej przypomina rozdanie kart niż sprawiedliwy egzamin. Jedni dostają lepsze karty: zdrowie, rodzinę, kapitał, dobry kraj, dobrą szkołę, lepszy timing. Inni dostają karty słabsze: biedę, chaos, długi, choroby, brak wiedzy, zły moment wejścia na rynek pracy.
Wcześniej pisałem o monopolu, w monopolu oprócz stałych zasad są też inni uczestnicy gry, czy kupujesz, czy ryzykujesz jak działasz. Tak monopol ma stałe zasady, ale dynamika gry może być zupełnie różna. W monopolu wszyscy na start dostają te same możliwości i co z nimi zrobią to ich sprawa, w życiu tak nie jest.
Pamiętaj, karty startowe nie są jeszcze wynikiem gry. One tylko określają poziom trudności. I tu zaczyna się odpowiedzialność. Nie wybierasz w pełni tego, z czym startujesz, ale w dużej mierze odpowiadasz za to, co z tym zrobisz. Możesz dostać dobre karty i rozegrać je fatalnie. Da się też dostać słabsze karty, a mimo to grać cierpliwie, ostrożnie i bez głupiego ryzyka, krok po kroku poprawiając swoją sytuację. To nie jest bajka, że każdy może wszystko. Nie każdy może wszystko. Ale prawie każdy może coś poprawić i zmienić.
W wolności finansowej złe karty nie oznaczają bierności
W finansach osobistych ta różnica jest kluczowa. Jeśli masz słabszy start, prawdopodobnie nie możesz pozwolić sobie na takie same błędy jak ktoś z bogatej rodziny. Nie masz tyle miejsca na hazard, dźwignię, głupie kredyty i zabawę w geniusza rynku. Twoja strategia musi być bardziej defensywna. Więcej poduszki, cierpliwości, mniej popisu i mniej FOMO. Więcej procesu, mniej wiary w jeden wielki strzał. To może brzmi mało efektownie, ale czasem właśnie nudna gra jest jedyną grą, która pozwala nie wypaść ze stołu.
Dlatego mówienie o pechu nie ma służyć usprawiedliwianiu bierności. Ma służyć lepszemu rozpoznaniu warunków gry. Jeśli ktoś startuje z trudniejszego miejsca, potrzebuje nie bajek o milionach w rok, tylko większej świadomości ryzyka. Jeśli ktoś dostał lepsze karty, powinien mieć mniej arogancji wobec tych, którym idzie wolniej. A jeśli ktoś dostał słabsze karty, nie powinien mylić trudniejszego poziomu gry z brakiem jakiejkolwiek sprawczości. Nie ma sensu tutaj się szufladkować, tak miałeś ciężko, masz słabe karty i pytanie co z nimi zrobisz? Czy wybierzesz bierność i narzekanie, czy jednak konsekwentnie krok po kroku zmienisz coś w swoim życiu.
Odkładanie życia na później to ukryty koszt wolności finansowej
Dla wielu ludzi oszczędnych na granicy skąpstwa problem zaczyna się gdy wolność finansowa staje się pretekstem do odkładania życia. To jest najbardziej niebezpieczna wersja tej idei: teraz zacisnę zęby, teraz nie będę żył, teraz wszystko podporządkuję kapitałowi, a później sobie odbiję. Tylko że „później” bywa bardzo zdradliwe. Ludzie odkładają podróże, relacje, zdrowie, pasje, odpoczynek, czas z dziećmi i zwykłą radość z życia, bo najpierw trzeba zbudować kapitał. W teorii brzmi rozsądnie. W Excelu wygląda pięknie. Tylko że człowiek nie jest Excelem.
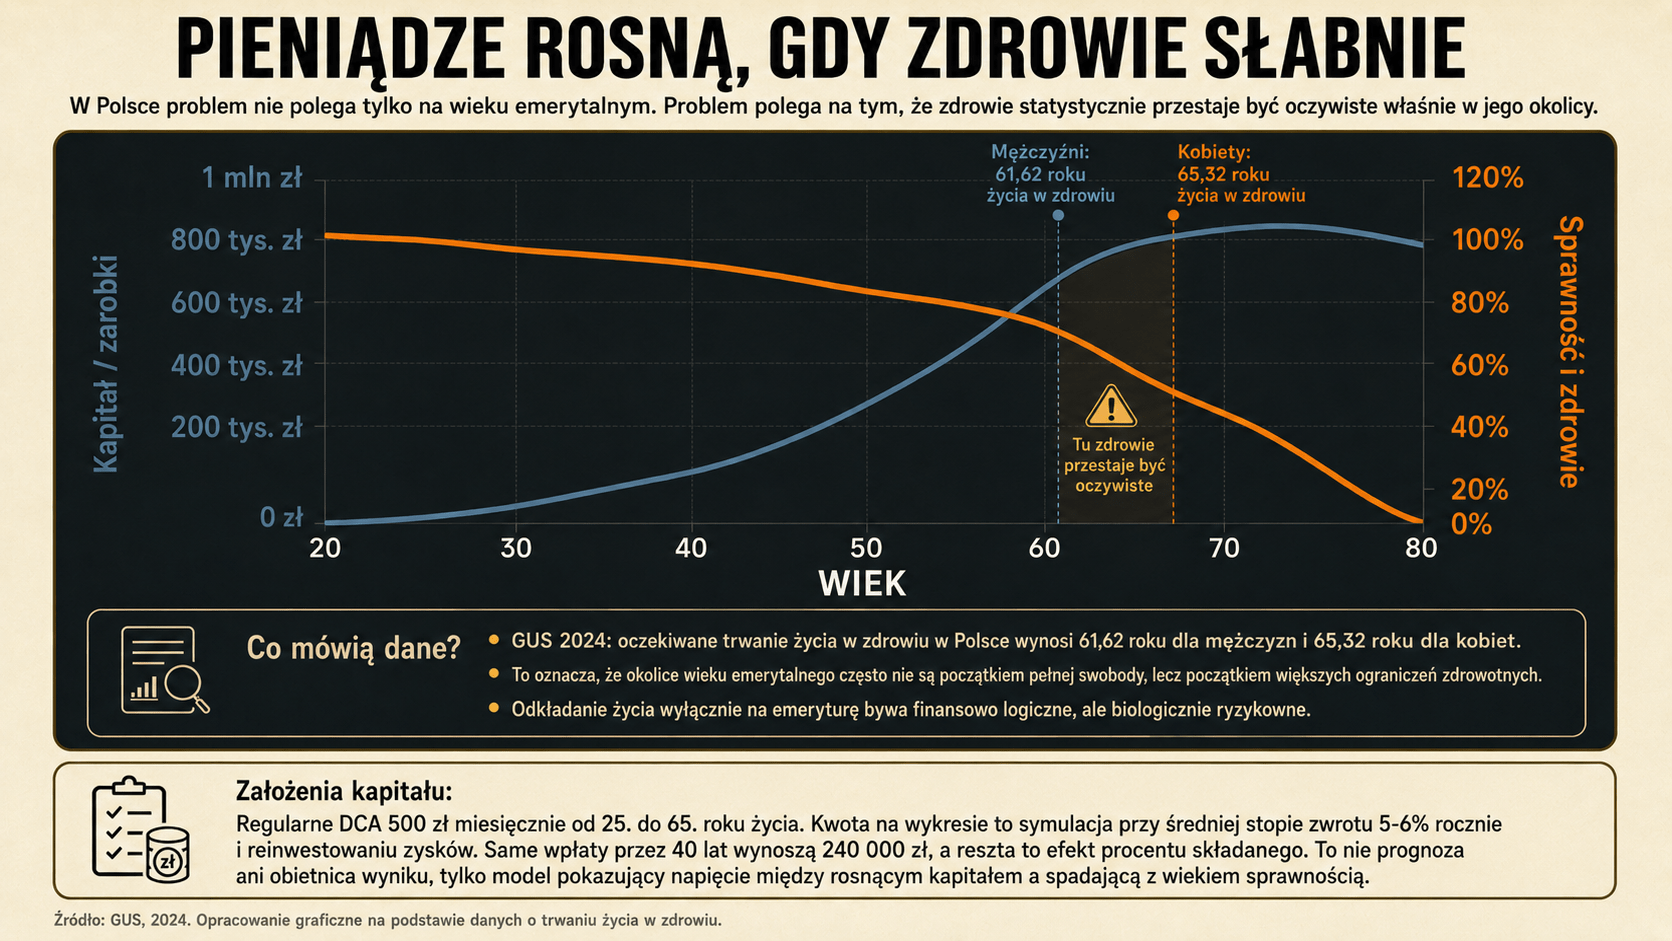
Człowiek ma ciało, ograniczoną energię i relacje, które można zaniedbać. Ma też dzieci, które nie będą małe drugi raz, oraz zdrowie, które nie zawsze czeka cierpliwie do 65. roku życia. Tutaj dane brutalnie gaszą romantyczną wersję emerytury. GUS podał, że w 2024 roku oczekiwane trwanie życia w zdrowiu wynosiło w Polsce 61,62 roku dla mężczyzn i 65,32 roku dla kobiet. Czyli mniej więcej w okolicy wieku emerytalnego zaczyna się statystycznie etap, w którym zdrowie coraz częściej przestaje być oczywiste. Niestety w tym wieku raczej zaczynamy chodzić częściej do lekarzy, niż jeździć na narty w Alpy.
Większość ludzi planuje życie na emeryturze. Problem w tym, że organizm niestety planuje inaczej.
Średnia długość życia w Polsce to około 72 lata dla mężczyzn i 83 dla kobiet. Brzmi nieźle…
Tylko że według danych Eurostatu (wskaźnik Healthy Life Years) zdrowe lata życia… pic.twitter.com/Eac1yzBtf0
Mamy tutaj paradoks: albo ludzie nie mają pieniędzy, żeby żyć tak, jak chcą, albo w końcu mają pieniądze, ale przegapili najlepszy moment, żeby z nich korzystać. Wolność finansowa miała dać życie, a czasem staje się powodem, dla którego życie zostaje przesunięte na później.
Dlatego nie wierzę w skrajny kult FIRE, w którym człowiek traktuje młodość jak koszt uzyskania emerytury. Nie chodzi o to, że oszczędzanie jest złe. Jest dobre. Inwestowanie jest dobre. Myślenie o przyszłości jest konieczne. Ale jeśli cała filozofia sprowadza się do tego, żeby nie żyć przez 30 lat, a potem „być wolnym”, to warto zadać pytanie, czy to jeszcze wolność, czy już dobrze opisana ucieczka od lęku. Bo można wygrać finansowo i przegrać życiowo. Można mieć portfel, a nie mieć wspomnień. Można mieć aktywa, a nie mieć ludzi, z którymi chce się usiąść przy stole.
Tutaj z mojej perspektywy widzę problem w naturze człowieka, nasz umysł dąży do zużycia jak najmniejszej ilości energii i w pewnym momencie kostnieje. Jeśli odkładamy 30 lat pieniądze, czy tylko praca w korporacji 12h dziennie może być trudno zmienić swój styl mentalny, gdyż mamy silnie utrwalony nawyk i pętle oszczędzania, pracy. Przełączenie umysłu z tego stanu będzie w mojej ocenie bardzo wymagające, a czasem niemożliwe do realizacji.
Wolność finansowa to nie tylko kwota na koncie
Jest jeszcze jeden poziom tego problemu: wolność finansowa bardzo często nie jest konkretną kwotą. Ludzie myślą, że chodzi o milion, dwa miliony, pięć milionów. Ale ta liczba ucieka.
Kiedy masz 100 tysięcy, myślisz o milionie, ale kiedy masz milion, myślisz o trzech. Potem masz trzy, myślisz o dziesięciu. I tak można całe życie przesuwać metę. To przypomina maraton, w którym linia końcowa jedzie przed Tobą na uciekającym samochodzie. Niby biegniesz szybciej, ale meta też przyspiesza. Trochę jak chomik w swoim kręciołku, biegniesz i biegniesz końca nie ma.
My jako ludzie naiwnie wierzymy, że jest gdzieś meta. Będę szczęśliwy jak będę miał dziewczynę, jak zdam maturę, jeszcze prawo jazdy, a potem może dom no i zarobię milion złotych. Ale nie ma końca historii, po zdaniu matury mamy nowe cele i aspiracje. Ciągle patrzymy w przyszłość tracąc teraźniejszość.
Wolność finansowa jest więc nie tylko stanem konta. To jest też stan psychiczny, emocjonalny i intelektualny. Da się mieć dwa mieszkania na wynajem i dalej żyć w poczuciu biedy. Można mieć niezły portfel, a mimo to czuć niedosyt, bo trzeba było kupić BTC po 10 000$. Nawet mając więcej niż większość ludzi na Ziemi, łatwo porównywać się do tych, którzy mają „lepiej”. Wystarczy wejść na Instagram: ciągle ktoś jest w podróży, ma piękny samochód albo idealnie zbudowane ciało.
To nie znaczy, że pieniądze są nieważne. Są bardzo ważne. Pieniądze dają opcje, czas, bezpieczeństwo, możliwość odmowy, możliwość odpoczynku i mniejsze uzależnienie od cudzych decyzji. Ale jeśli człowiek nie umie żyć bez ciągłego podnoszenia kosztów i oczekiwań, czy porównania to żadna kwota nie da mu pełnej wolności.
Czy trzeba być bogatym, żeby czuć się wolnym?
Wiele rzeczy, które realnie budują dobre życie, nie kosztuje fortuny. Spotkanie z przyjaciółmi nie wymaga luksusowego hotelu. Spacer nic nie kosztuje. Grill na łące nie wymaga statusu milionera. Rzeka, góry, namiot, rozmowa, kawa na tarasie, zwykły dzień z rodziną to są rzeczy proste, czasem wręcz darmowe.
Oczywiście nie chodzi o romantyzowanie biedy. Pewnie o wiele fajniej polecieć na Malediwy, niż być nad rzeczką, jeść kanapkę i być gryzionym przez komary ewentualnie kleszcza. Bieda nie jest szlachetna.. Brak pieniędzy potrafi niszczyć psychikę, zdrowie i relacje. Ale odwlekanie życia do momentu, aż wszystkie liczby w Excelu będą idealne, też jest błędem. Problem polega na tym, że wielu ludzi nie widzi, kiedy rozsądne zabezpieczenie przyszłości zamienia się w obsesję kontroli. Wielu nie wie, że już ma wystarczająco dużo i ciągle chce więcej.
Kamienie milowe wolności finansowej
Warto też przestać myśleć o wolności finansowej zero-jedynkowo. To nie jest tak, że albo jesteś wolny, albo jesteś przegrany. To jest zbyt proste i przez to szkodliwe. Wolność finansowa bardziej przypomina schody niż jedne wielkie drzwi, które nagle się otwierają. Wyzwanie polega na tym, że ludzie widzą tylko ostatni poziom: miliony, dochód pasywny, brak pracy, życie z kapitału. A po drodze jest kilka mniejszych etapów, które realnie zmieniają życie.
Brak paniki przy niespodziewanym wydatku. Zepsuty samochód, dentysta, naprawa w domu, wyższy rachunek. Jeśli masz odłożone pieniądze na takie sytuacje, jeszcze nie jesteś wolny finansowo, ale już nie jesteś całkowicie bezbronny.
Poduszka bezpieczeństwa na kilka miesięcy życia. Nie po to, żeby czuć się bogatym, tylko żeby nie musieć podejmować głupich decyzji pod presją.
Brak toksycznego długu. Kredyt hipoteczny czy rozsądne finansowanie firmy to jedno. Konsumpcyjny dług na rzeczy, które po miesiącu nie mają znaczenia, to coś zupełnie innego.
Regularne inwestowanie bez emocjonalnego bagażu. Nie chodzi o wielki portfel. Chodzi o proces, obycie z rynkiem i naukę własnych reakcji.
Aktywa pokrywają część kosztów życia. Może to być 500 zł miesięcznie, może 1500 zł, może rata kredytu, rachunki albo zakupy. Pierwszy raz widzisz, że nie tylko Ty pracujesz na pieniądze.
Możliwość odmowy. To niedoceniany poziom wolności. Możesz odmówić złej pracy, nieuczciwemu klientowi, toksycznemu projektowi, presji rodziny albo głupiej okazji inwestycyjnej.
Podstawowe koszty życia pokryte z aktywów albo stabilnych źródeł dochodu. Jedzenie, rachunki, mieszkanie, podstawowe bezpieczeństwo. Bez luksusu, ale z mniejszym biologicznym strachem.
Kapitał i aktywa pokrywają Twój styl życia. To klasyczna wolność finansowa, ale tylko pod warunkiem, że styl życia nie rośnie szybciej niż kapitał.
Umiesz powiedzieć: mam wystarczająco. To najwyższy poziom, bo łatwiej policzyć portfel niż własny lęk.
Jak wiemy sami z siebie łatwiej policzyć portfel niż własny lęk. Łatwiej zrobić arkusz w Excelu niż przyznać, że problemem nie jest już brak pieniędzy, tylko brak poczucia bezpieczeństwa. Dlatego wolność finansowa bez dojrzałości psychicznej często zmienia się w maraton z ruchomą metą.
Jak młodzi mogą szybciej zbudować wolność finansową?
Co z tego wynika dla młodych? Jeśli jesteś młody, zacznij jak najwcześniej rozumieć zasady gry. Nie musisz mieć dużych pieniędzy. Nie trzeba być od razu być ekspertem czy trafić trafić idealnie w rynek. Ale musisz zacząć budować doświadczenie.
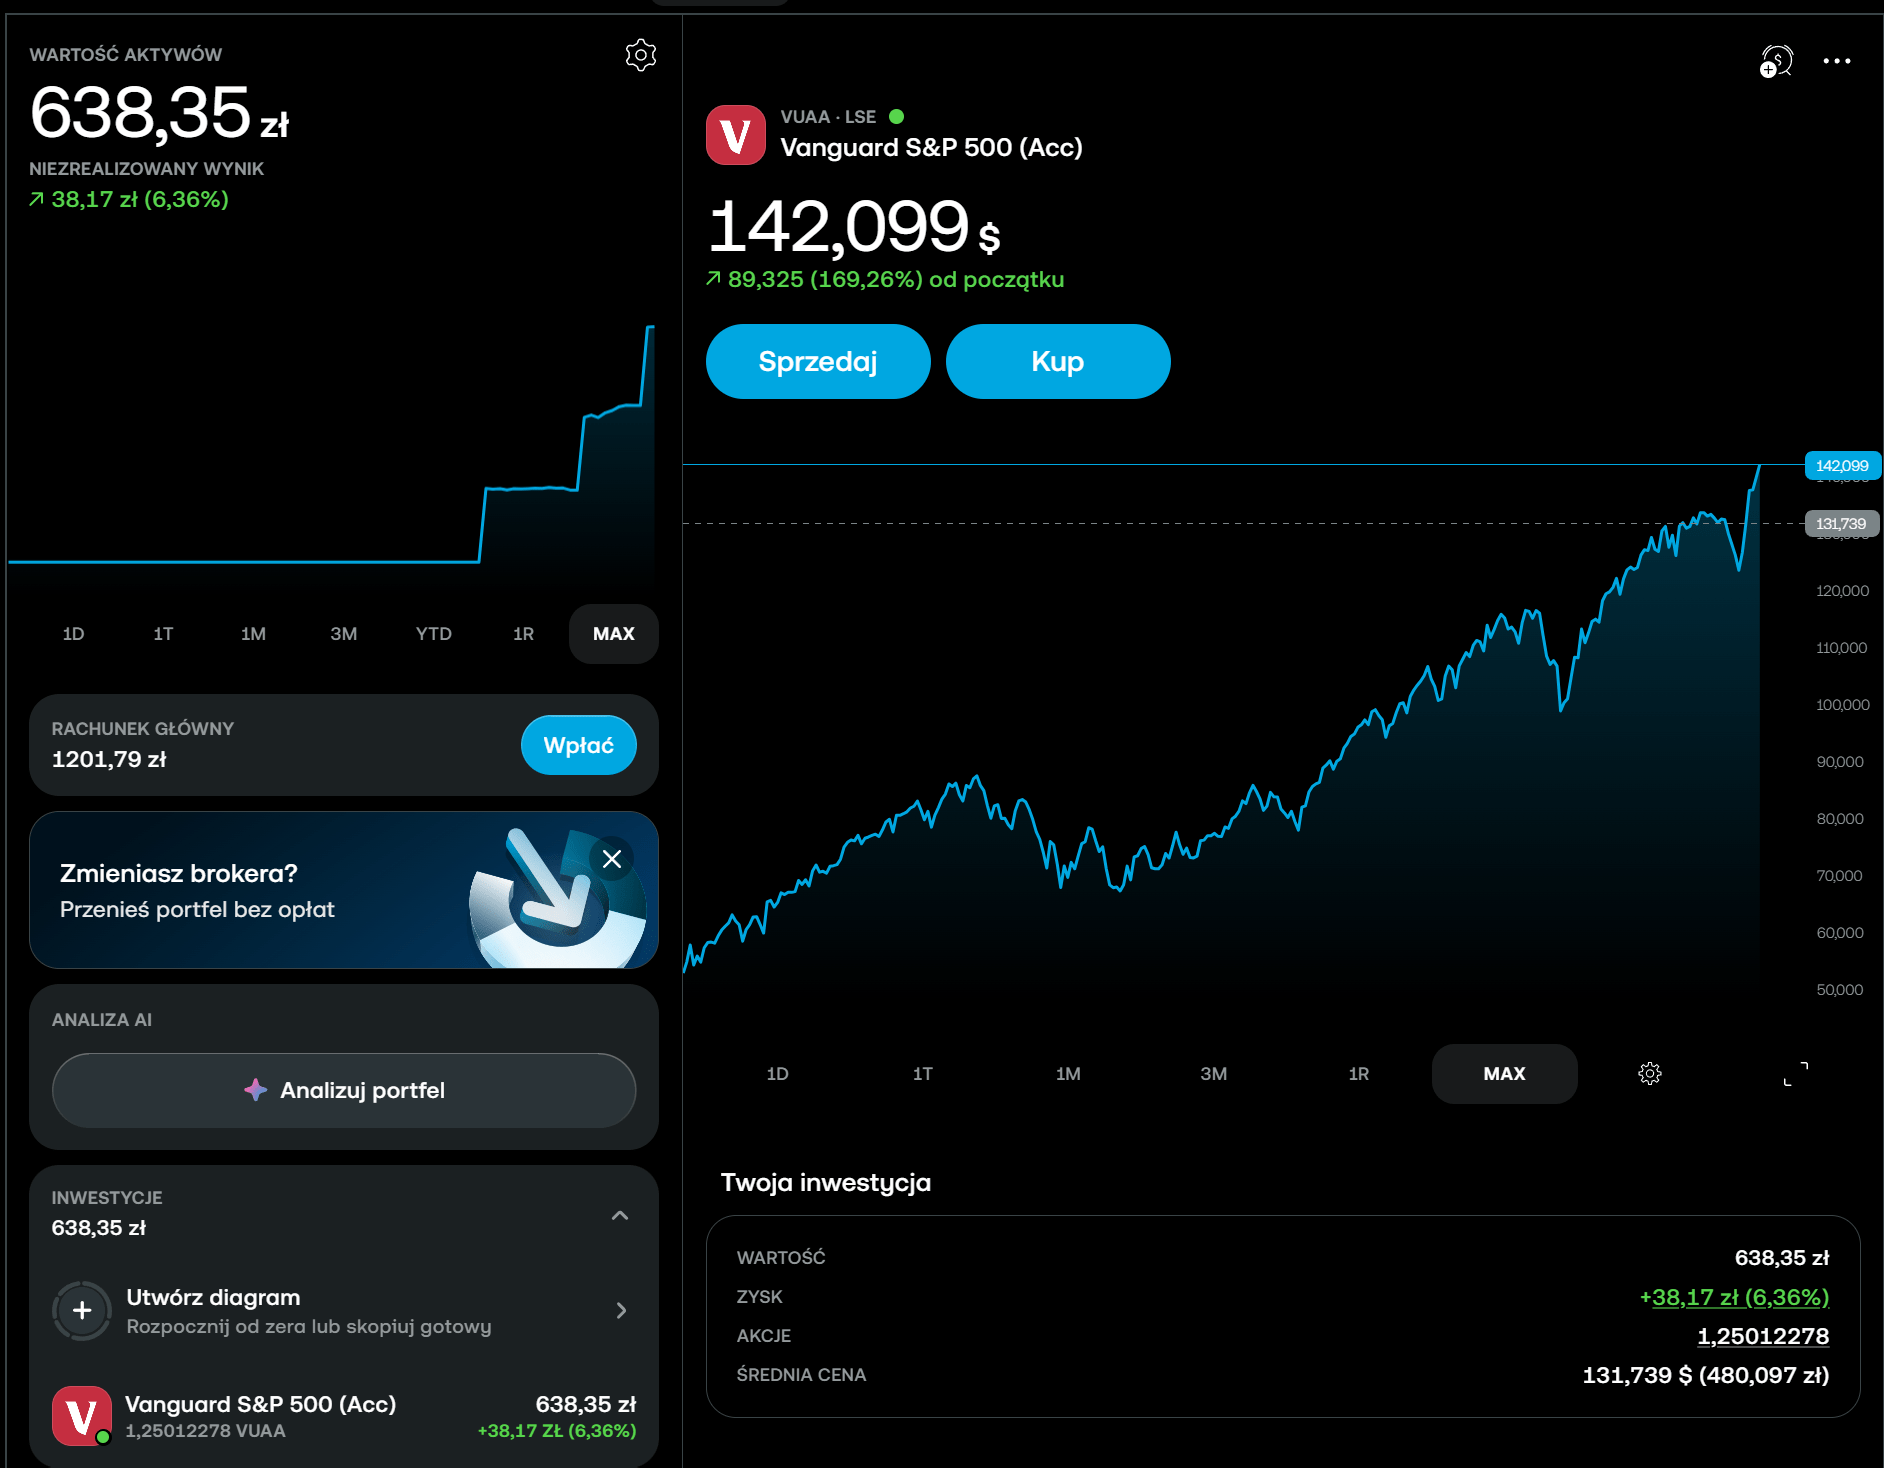
Dlatego nagrałem też film o DCA i pokazuję portfel, który po trzech miesiącach jest około 5% na plusie. Tutaj wynik nie ma znaczenia, za 3 miesiące może być -20%. Rynek jutro może to oddać. Chodzi o coś innego: żeby pokazać proces, a nie bajkę. Regularne kupowanie, obserwowanie zmienności, uczenie się emocji i budowanie nawyku. Małe kwoty inwestowane regularnie mają wartość nie tylko finansową, ale edukacyjną.
Portfel z filmu po 3 miesiącach DCA 200 pln miesiecznie. Myślałem że będziemy z naszym DCA pod wodą. Jaki wynik będzie za 20 lat?
Uczą zachowania rynku i własnej psychiki. Doświadczą, że hossa robi z ludzi geniuszy, a bessa sprawdza, kto naprawdę rozumie ryzyko. Uczą, że portfel raz rośnie, raz spada,, oraz cierpliwości i pokory. Jeśli te lekcje odbierzesz na małych kwotach, jest szansa, że nie przepalisz dużych pieniędzy wtedy, gdy będziesz miał już więcej do stracenia.
Jak rodzice mogą pomóc dzieciom zbudować przewagę finansową?
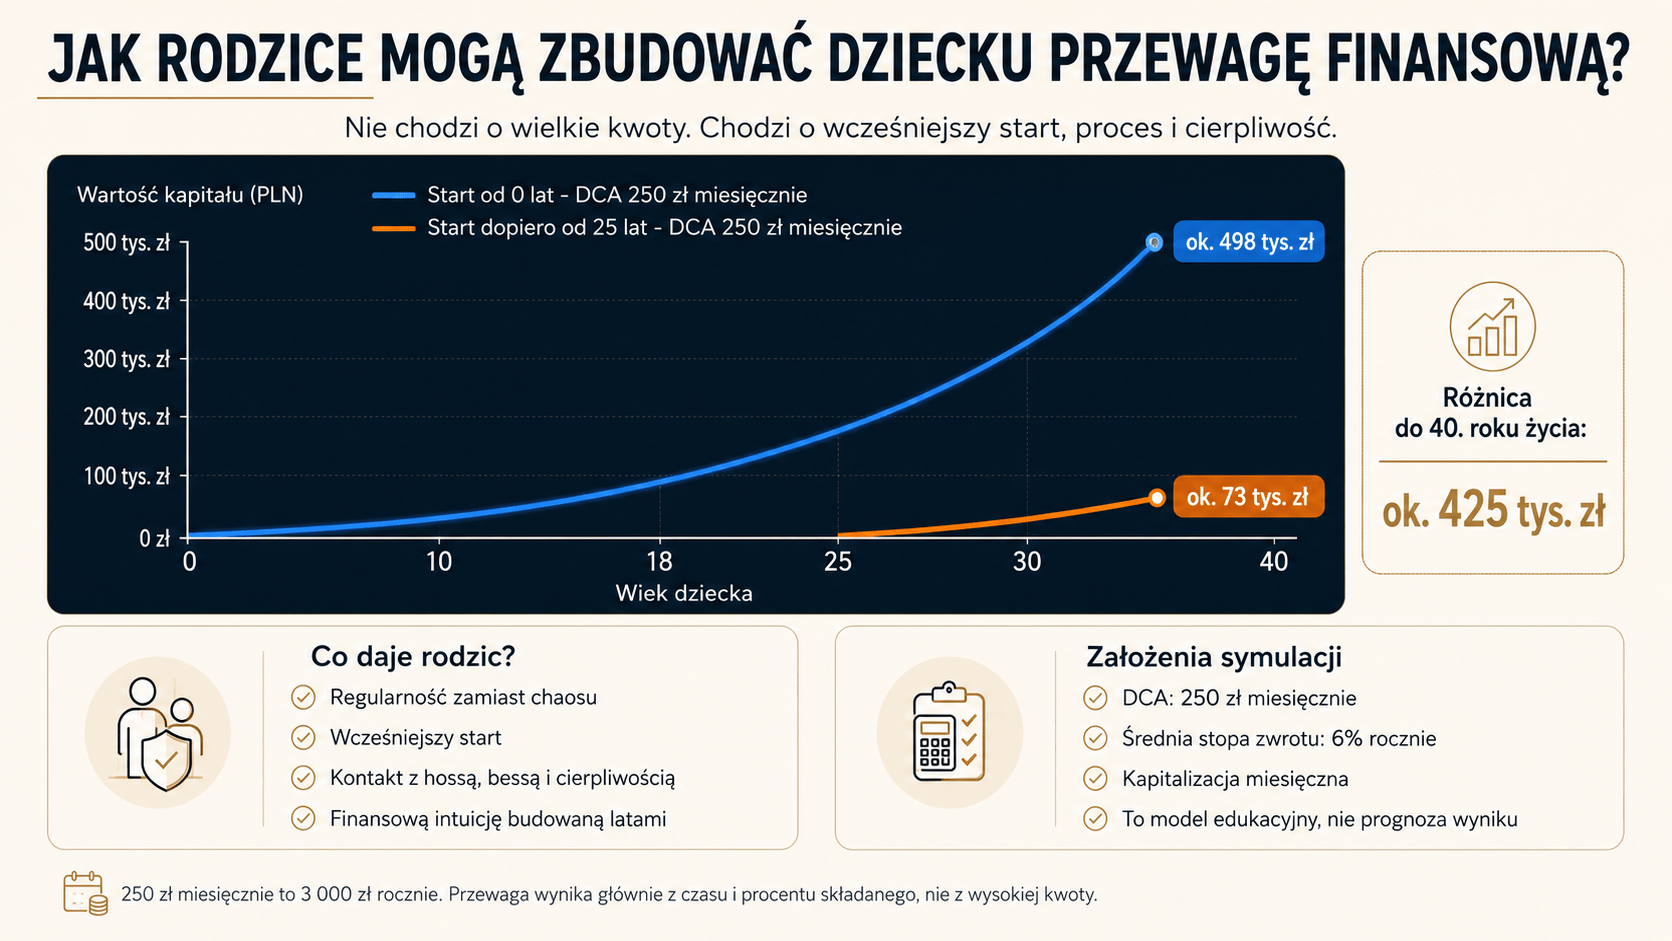
Co z tego wynika dla rodziców? Jeśli masz 40 lat i czujesz, że sam zacząłeś za późno, możesz pomóc swojemu dziecku zacząć wcześniej. Nie tylko mówić o pieniądzach, ale pokazać proces.
Regularne inwestowanie 200-300 zł miesięcznie za dziecko może na początku wyglądać nudno i mało spektakularnie. I bardzo dobrze. Finanse osobiste powinny być trochę nudne, bo nuda często oznacza proces, a nie hazard. Po latach może to dać dziecku coś, czego wielu z nas nie miało: wcześniejszy start, doświadczenie i finansową intuicję.
Dziecko, które widzi hossę, bessę, spadki, odbicia i cierpliwość, uczy się więcej niż z suchego wykładu. Widzi, że inwestowanie to nie magiczny strzał, tylko proces. To może przyspieszyć jego dojrzałość finansową o 10-15 lat. Wydaje mi się, że jako rodzic to ważne by nauczyć dziecko tych zasad gry, a nie by samo odkryło pewne prawdy w wieku 40 lat.
Edukacja finansowa dziecka nie może być kultem oszczędzania
Ale tu trzeba uważać. Nie chodzi o to, żeby wychować dziecko na maszynę do odkładania pieniędzy. Nie chodzi o to, żeby bało się wydać 50 zł, bo procent składany płacze w kącie. To też jest choroba. Dziecko trzeba nauczyć dwóch rzeczy naraz: jak nie być niewolnikiem pieniędzy i jak nie być niewolnikiem konsumpcji.
To jest trudne, bo skrajności są łatwiejsze. Jedni wydają wszystko i mówią „żyje się raz”. Drudzy odkładają wszystko i mówią „będę żył później”. Jedno i drugie może skończyć się źle.
Na czym naprawdę polega dojrzałość finansowa?
Dojrzałość finansowa polega na balansie. Oszczędzać, ale nie zamrażać życia. Inwestować, ale nie robić z pieniędzy religii. Korzystać z życia, ale nie udawać, że przyszłość nie istnieje. Budować kapitał, ale nie płacić za niego zdrowiem, relacjami i sensem.
Prawdziwa wolność finansowa nie polega na tym, że już nigdy nic nie musisz robić. To bajka sprzedawana ludziom w kursach i motywacyjnych filmikach. Prawdziwa wolność to raczej większy wybór: odmowa złej pracy, przetrwanie gorszego czasu, zmiana branży, odpoczynek, pomoc rodzinie, kupienie sobie czasu i mniejszy lęk.
Ale wolność finansowa nie usuwa życia. Nie usuwa ryzyka, lęku, chorób, błędów, samotności, strat i zmian. Ona tylko daje trochę więcej przestrzeni, żeby podejmować decyzje bez noża na gardle. I może właśnie dlatego warto ją budować, ale nie warto robić z niej religii.
Zarobki rosną, a cel ucieka. Jak to policzyć?
Załóżmy, że życie kosztuje Cię 5 000 zł miesięcznie. Przy stopie wypłaty 4%, bez podatku, potrzebujesz 1,5 mln zł kapitału. Podnosisz stałe wydatki do 6 000 zł i cel rośnie do 1,8 mln zł. Tysiąc złotych miesięcznie więcej do wydania oznacza 300 tysięcy więcej do uzbierania.
Jeśli dochód się nie zmienił, o ten sam tysiąc spada Twoja miesięczna wpłata. Mniej odkładasz i musisz uzbierać więcej. Potem patrzysz na portfel, który przecież rośnie, i zastanawiasz się, dlaczego wolność jest dalej niż rok temu.
W kalkulatorze wolności finansowej FIRE sprawdź oba budżety przy tej samej wpłacie i stopie zwrotu. Potem zmniejsz wpłatę o dodatkowy koszt życia. Zobaczysz osobno, co robi większy cel, a co mniejsze oszczędności. W uproszczonym wariancie opodatkowanym cele z przykładu wyniosą około 1 851 852 zł i 2 222 222 zł. Model potrąca 19% z całej wypłaty, więc nie zastępuje rozliczenia podatku od zysku.
Wpisz średnie wydatki z całego roku, razem z wakacjami, remontami i innymi nieregularnymi kosztami. A kiedy wynik już wygląda dobrze, obniż oczekiwany zwrot. Nie poprawiaj go tylko dlatego, że chcesz zobaczyć wcześniejszą datę.
Dlaczego większość ludzi nie osiąga wolności finansowej? Podsumowanie
Większość ludzi nie osiąga wolności finansowej, bo zbyt późno poznaje zasady gry, zbyt mało ma doświadczenia inwestowania na małych kwotach w młodości. Żyje na planszy, która ciągle zmienia zasady gry, czym więcej zarabia tym więcej wydaje, nie docenia roli pecha, źle rozgrywa własne karty i często odkłada życie na później.
A potem okazuje się, że albo nie ma pieniędzy na wolność, albo ma pieniądze, ale nie ma już czasu, zdrowia albo energii, żeby z niej korzystać.
Dlatego najrozsądniejsze podejście nie jest skrajne. Warto żyć nie tylko chwilą obecną, ale też nie odkładać wszystkiego na starość. Chodzi o zrozumienie gry i jednoczesne nieprzegapienie życia. Inwestuj, ucz się, buduj kompetencje, pokazuj dzieciom, jak działają pieniądze, ale nie zapominaj, że wiele najważniejszych rzeczy dzieje się teraz.
Można całe życie walczyć o wolność finansową i nigdy nie poczuć się wolnym. Da się też mieć mniej, ale rozumieć więcej. Być może właśnie od tego zaczyna się prawdziwa wolność.
Źródła danych: CBOS, „Oceny sytuacji finansowej gospodarstw domowych”, komunikat nr 29/2025; GUS, „Trwanie życia w zdrowiu w 2024 r.”; ZUS, „Struktura wysokości świadczeń wypłacanych przez ZUS po waloryzacji w marcu 2025 r.”; oficjalne dane GUS: https://stat.gov.pl/
Ten tekst ma charakter edukacyjny. Nie jest rekomendacją inwestycyjną. Przykłady DCA i stóp zwrotu służą pokazaniu mechanizmu, a nie obietnicy wyniku.
FAQ – wolność finansowa
Czym jest wolność finansowa?
Wolność finansowa to sytuacja, w której pieniądze, aktywa lub stabilne źródła dochodu dają człowiekowi większy wybór: możliwość odmowy złej pracy, przetrwania trudnego okresu i podejmowania decyzji bez ciągłego lęku o podstawowe koszty życia.
Dlaczego większość ludzi nie osiąga wolności finansowej?
Najczęściej dlatego, że zbyt późno uczy się zasad finansów, ma mało doświadczenia inwestycyjnego, zwiększa koszty wraz ze wzrostem dochodów, działa pod presją życia i odkłada korzystanie z czasu, zdrowia oraz relacji na później.
Czy wolność finansowa zależy tylko od wysokości zarobków?
Nie. Wysokie zarobki pomagają, ale nie gwarantują wolności finansowej. Jeśli wraz z dochodami rosną koszty, kredyty, oczekiwania i lęk przed utratą statusu, człowiek może zarabiać dużo i nadal nie czuć się wolny.
Jakie są kamienie milowe wolności finansowej?
Najważniejsze kamienie milowe to: brak paniki przy nagłym wydatku, poduszka bezpieczeństwa, brak toksycznego długu, regularne inwestowanie, aktywa pokrywające część kosztów życia, możliwość odmowy, pokrycie podstawowych kosztów z aktywów oraz umiejętność powiedzenia „mam wystarczająco”.
Czy warto zacząć inwestować małe kwoty?
Tak, bo małe kwoty dają nie tylko potencjalny kapitał, ale przede wszystkim doświadczenie. Regularne inwestowanie uczy reakcji na hossę, bessę, spadki, zyski, strach i nudę rynku. Lepiej popełniać pierwsze błędy na małych kwotach niż na dużym kapitale.
Czy wolność finansowa oznacza, że nie trzeba już pracować?
Niekoniecznie. Często oznacza raczej większy wybór niż całkowity brak pracy. Można pracować mniej, zmienić branżę, odmówić złych warunków albo robić rzeczy z mniejszej presji finansowej.
Super artykuł Paul–Dzieki bro…może kiedys uda sie spotkac na jakims evencie w PL …Pozdrowienie zUK
A Arturro
Brawo Paul..małe kwoty i konserwacja żeby kontrolować emocje i tego uczyć tj pokazywać na żywym przykładzie dzieciom. Dzięki za artykuł😉 pozdrawiam serdecznie
G Grzegorz
bardzo madrze, jak zwykle zreszta.. pozdrawiam goraco!
P Paul
Świetny artykuł. Nie przestawaj produkować. 🙂 zawsze czytam od deski do deski.
W Wojtek
bardzo dobrze się to czyta.
na S&P500 u mnie prawie 7% na plusie 😉
S Szymon
To chyba najbardziej trafiający do mnie artykuł jako tutaj stworzyłeś. Dzięki Ci.
S Stev-o
Bardzo dobrze rozłożyłeś ten temat na części pierwsze. Sam za późno zacząłem interesować się ogólną wiedzą o finansach. Lepiej późno niż wcale…
Dla młodych mogę polecić Klub 555 (i cały Heksagon, jako obszary skupienia) dla poszerzenia horyzontów, a im wcześniej to zrobią, tym lepiej dla nich, jak sam udowadniasz powyżej.
Mam trójkę dzieci w wieku 7-13 lat. Każde ma już swoje słoiki do oszczędzania („metoda 5 słoików”, ale zredukowałem do 3ech ze względu na wiek), konta na tradycyjnej giełdzie (nie na siebie oczywiście), i kruszce w postaci fizycznej.
Super ,polecam od siebie sztukę wydawania pieniedzy – Morgan Housel myśle że można to potraktować jako uzupełnienie artykułu .
T Tomasz
Dzieki Paul, rób to dalej zawsze z checia czytam I zgadzam sie w tej kwestii z Toba w 100%.
Zaczalem inwestowac w wieku 25 lat, ostatnie lata bylem z żona mocno skupionu na pracy aby cos zbudowac, mamy 2 malych dzieci wiec teraz pora zwolnic I zajac sie nimi. Uwazam ze warto jest przycisnac od 20 do 30 roku zycia te 10 lat ile mozna a pozniej madrze i zdrowo poprowadzic zycie swojej rodziny 🙂
Piatka i czekam na kolejny material
M Mateusz
Główny problem wielu ludzi to popadanie w skrajności moim zdaniem. Zresztą sam tu kilka razy wskazujesz zupełnie skrajne przykłady jak wakacje na Malediwach lub nad rzeczką w namiocie 😉 pomijając upodobania (ja bym się na Malediwach nudził po kilku dniach), to zwiedzenie Europy, bliskiego wschodu, a nawet Azji to nie są dziś jakieś strasznie duże koszty, nie trzeba być na to bogatym, i jest tysiące opcji pomiędzy luksusowym kurortem na Malediwach a namiotem w krzaczkach nad rzeczką 🙂 w dodatku to często kwestia odpowiedniego ustalenia swoich priorytetów, bo na swiecie jest niewielu ludzi którzy mogą mieć wszystko. to samo z planowaniem wolności finansowej i wszystkiego innego. Zamiast stawiać wszystko na jedną opcję i poświęcać całe życie temu lepiej zostawiać sobie różne możliwości. A np dla mnie osobiście wolność finansowa wcale by nie musiała oznaczać całkowitego zaprzestania pracy i życia tylko z kapitału. A bardziej tego, że miałbym zawsze wybór i mógł robić coś innego, nie czuł presji i przymusu.
G Greg
Znakomity artykuł. Wspominałeś kiedyś, że masz córkę. Czy jest coś, co mógłbyś polecić, co mogłoby pomóc mi zapoznać dziecko z finansami jak najwcześniej? Może coś, co sam wprowadziłeś w życie? Sprawdzę sobie też rozwiązania innych komentujących, pozdrawiam.

Dyskusja
11 komentarzy
Bez punktów i rankingów. Jeśli tekst uruchomił Ci jakąś myśl, zostaw ją dla kolejnej osoby.
Super artykuł Paul–Dzieki bro…może kiedys uda sie spotkac na jakims evencie w PL …Pozdrowienie zUK
Brawo Paul..małe kwoty i konserwacja żeby kontrolować emocje i tego uczyć tj pokazywać na żywym przykładzie dzieciom. Dzięki za artykuł😉 pozdrawiam serdecznie
bardzo madrze, jak zwykle zreszta.. pozdrawiam goraco!
Świetny artykuł. Nie przestawaj produkować. 🙂 zawsze czytam od deski do deski.
bardzo dobrze się to czyta.
na S&P500 u mnie prawie 7% na plusie 😉
To chyba najbardziej trafiający do mnie artykuł jako tutaj stworzyłeś. Dzięki Ci.
Bardzo dobrze rozłożyłeś ten temat na części pierwsze. Sam za późno zacząłem interesować się ogólną wiedzą o finansach. Lepiej późno niż wcale…
Dla młodych mogę polecić Klub 555 (i cały Heksagon, jako obszary skupienia) dla poszerzenia horyzontów, a im wcześniej to zrobią, tym lepiej dla nich, jak sam udowadniasz powyżej.
Mam trójkę dzieci w wieku 7-13 lat. Każde ma już swoje słoiki do oszczędzania („metoda 5 słoików”, ale zredukowałem do 3ech ze względu na wiek), konta na tradycyjnej giełdzie (nie na siebie oczywiście), i kruszce w postaci fizycznej.
Młodzi! Świadomość, wiedza, egzekucja, dyscyplina!
Super ,polecam od siebie sztukę wydawania pieniedzy – Morgan Housel myśle że można to potraktować jako uzupełnienie artykułu .
Dzieki Paul, rób to dalej zawsze z checia czytam I zgadzam sie w tej kwestii z Toba w 100%.
Zaczalem inwestowac w wieku 25 lat, ostatnie lata bylem z żona mocno skupionu na pracy aby cos zbudowac, mamy 2 malych dzieci wiec teraz pora zwolnic I zajac sie nimi. Uwazam ze warto jest przycisnac od 20 do 30 roku zycia te 10 lat ile mozna a pozniej madrze i zdrowo poprowadzic zycie swojej rodziny 🙂
Piatka i czekam na kolejny material
Główny problem wielu ludzi to popadanie w skrajności moim zdaniem. Zresztą sam tu kilka razy wskazujesz zupełnie skrajne przykłady jak wakacje na Malediwach lub nad rzeczką w namiocie 😉 pomijając upodobania (ja bym się na Malediwach nudził po kilku dniach), to zwiedzenie Europy, bliskiego wschodu, a nawet Azji to nie są dziś jakieś strasznie duże koszty, nie trzeba być na to bogatym, i jest tysiące opcji pomiędzy luksusowym kurortem na Malediwach a namiotem w krzaczkach nad rzeczką 🙂 w dodatku to często kwestia odpowiedniego ustalenia swoich priorytetów, bo na swiecie jest niewielu ludzi którzy mogą mieć wszystko. to samo z planowaniem wolności finansowej i wszystkiego innego. Zamiast stawiać wszystko na jedną opcję i poświęcać całe życie temu lepiej zostawiać sobie różne możliwości. A np dla mnie osobiście wolność finansowa wcale by nie musiała oznaczać całkowitego zaprzestania pracy i życia tylko z kapitału. A bardziej tego, że miałbym zawsze wybór i mógł robić coś innego, nie czuł presji i przymusu.
Znakomity artykuł. Wspominałeś kiedyś, że masz córkę. Czy jest coś, co mógłbyś polecić, co mogłoby pomóc mi zapoznać dziecko z finansami jak najwcześniej? Może coś, co sam wprowadziłeś w życie? Sprawdzę sobie też rozwiązania innych komentujących, pozdrawiam.