

FIRE kontra życie: Jak niemal straciłem radość, goniąc za wolnością finansową
Wszystko zaczęło się od jednego, pozornie niewinnego pytania: „A co, jeśli mógłbym przestać pracować przed czterdziestką?” Odpowiedź znalazłem w filozofii FIRE – Financial Independence, Retire Early – i przez lata wierzyłem, że to klucz do wolności.
Z czasem jednak odkryłem, że zamiast wyzwolić mnie z finansowych kajdan, FIRE zamknęło mnie w… arkuszu Excela. W świecie, gdzie każdy zakup musiał mieć ROI, a każda zachcianka była „zbędnym wydatkiem”.
Życie pod dyktando FIRE
Przez większość życia byłem w trybie FIRE to filozofia, która zakłada maksymalne oszczędzanie i inwestowanie, by jak najszybciej osiągnąć niezależność finansową i móc odejść z pracy. Oszczędzanie było naturalne, niemal automatyczne. Każda złotówka miała cel, a konsumpcja pachniała słabością. Cel był szczytny wolność finansowa, niezależność, rentierka przed czterdziestką. Ale po latach zorientowałem się, że mimo rosnących środków na koncie – w środku zaczynałem się kurczyć.
Na początku wszystko było proste: oszczędzasz więcej, inwestujesz mądrzej, a w zamian dostajesz lata wolności wcześniej niż inni. Każda złotówka miała zadanie. Konsumpcja? Oznaka słabości.
Złapałem się na tym, że widząc coś fajnego atrakcję, doświadczenie, coś fajnego ale drogiego niemal odruchowo rezygnowałem. Bo za drogie, bo niepotrzebne, bo nieoptymalne. Komórki i laptopy zajeżdżałem do końca, najlepsze produkty omijałem, mimo że było mnie stać. Odmawiałem sobie, rodzinie, chwilom.
Niepostrzeżenie, zacząłem odmawiać sobie wszystkiego, co nie mieściło się w kolumnie „optymalne”.
- Nie kupowałem rzeczy, które dawały radość – tylko te, które miały „uzasadnienie ekonomiczne”.
- Omijałem lepsze opcje, nawet jeśli było mnie na nie stać.
- Poświęcałem bardzo dużo czasu na wybranie najlepszego zakupu
- Ganiłem wszystkich w domu za nadmiar konsumpcjonizmu i „nieuzasadnione” wydatki
Korzenie mentalności niedoboru
To nie wzięło się znikąd. Dorastałem w domu, w którym pieniądze były zawsze „na później”. Każdy wydatek musiał być omówiony, przemyślany, wręcz przepytany jak podejrzany.
Nie było przestrzeni na spontaniczność, luz czy wydatki z potrzeby serca. Każda decyzja zakupowa musiała być wypracowana i uzasadniona. Na codzień śniadanie z bułką wrabianą w zupę i cukrem – tanie, zapychające. Jedne odświętne ubrania na sezon i zero miejsca na fanaberie. Ciągły lęk, że zabraknie pieniędzy. Jutro to już na pewno nie będzie pieniędzy i nastąpi koniec świata.
Lęk przed brakiem był codziennym towarzyszem. FIRE tylko ten schemat sprofesjonalizował. Przerobił lęk w „racjonalne planowanie” już niedługo nie będę pracował, a pieniądze będą same się drukowały
Książka, która zatrzymała mnie w biegu
Przełom nastąpił, gdy trafiłem na „Die With Zero”. Po przeczytaniu jej poczułem zderzenie. Mocne. Zdałem sobie sprawę, że gromadzę, ale nie żyję. Że maksymalizuję saldo, a minimalizuję radość. Że zbudowałem kapitał, ale trzymam się mentalności braku i lęku. Że ten tryb życia prowadził mnie nie do wolności, tylko do skąpstwa i ograniczeń, w ostateczności do cierpienia.
„Po co mi te pieniądze po śmierci?”
To pytanie nie jest tylko metaforą. Bo może się okazać, że w pogoni za bezpieczeństwem – przegapiłem najlepszy czas swojego życia.
Refleksja po lekturze Die With Zero
Czas też jest częścią rachunku
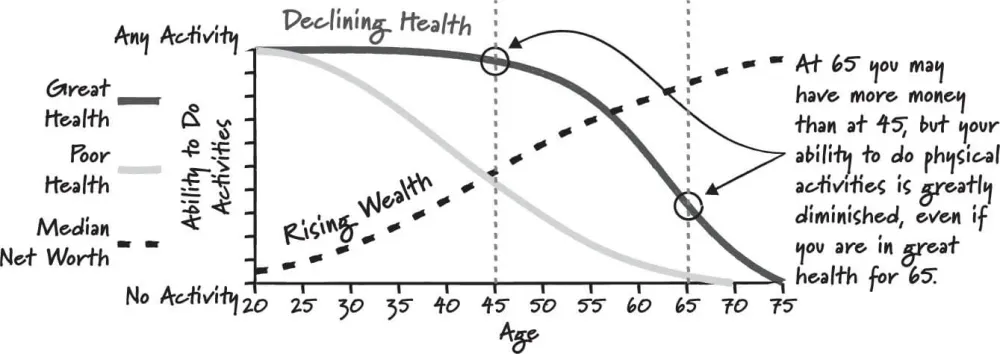
Nie wiem, w jakim wieku każdy człowiek powinien najwięcej wydawać. Wiem za to, że dzieci nie będą małe drugi raz, zdrowie może się zmienić, a wyjazd odkładany przez dwadzieścia lat może już nie cieszyć tak samo. Dlatego nie zakładam, że wszystko spokojnie nadrobię na emeryturze.
Poniższy wykres traktuję jako ilustrację tego konfliktu. Nie podaje danych, na podstawie których można wyznaczyć najlepszy wiek na wydawanie pieniędzy. To punkt do zastanowienia się nad własnym życiem, nie statystyka opisująca każdego z nas.
Nowa filozofia: życie tu i teraz
Nie porzuciłem FIRE. Nadal inwestuję i oszczędzam, ale przestałem traktować to jak wyścig. Zamiast obsesyjnego odkładania na „kiedyś” – inwestuję w tu i teraz.
Po woli zacząłem zmieniać podejście. Nie rewolucyjnie, ale konsekwentnie. Jeśli jestem na wakacjach i coś mnie ciekawi – korzystam. Jeśli mam okazję sprawić komuś radość – nie kalkuluję. Wezmę lepszy hotel, wypożyczę skuter wodny, pojadę z rodziną na dobrą kolację, na którą wcześniej bym nie poszedł. Przestałem ograniczać dzieci w drobnych zachciankach. Pozwalam im doświadczać – siebie, świat, życie. Nie przez pryzmat „czy to się opłaca?”, tylko: „czy to coś wnosi?”
Wybierz życie, a nie maksymalne oszczędzanie
Nie chcę wybierać między FIRE a Die With Zero. Bo oba podejścia są skrajne. Ale wiem jedno: pieniądze bez umiejętności życia są tylko kolekcją cyfr. I jeśli nie potrafisz wydać – to nie masz majątku. To on ma Ciebie. Nie chodzi o to, by umrzeć z zerem. Ani o to, by mieć 5 milionów na koncie w dniu śmierci. Chodzi o to, by nie umrzeć z żalem, że bało się żyć.
To nie jest wybór między strategiami finansowymi. To wybór między strachem a sensem.
Ile czasu naprawdę kupujesz sobie oszczędzaniem?
Łatwo odmówić sobie czegoś, bo „te pieniądze mogłyby pracować”. Tylko ile czasu one naprawdę kupują? Miesiąc wcześniejszego FIRE, rok, pięć lat? Bez policzenia tego każde 500 zł może wyglądać jak katastrofa dla przyszłości.
Weźmy przykład: odkładasz 2 000 zł miesięcznie. W kalkulatorze FIRE porównaj ten plan z wpłatą 1 500 zł, przy tym samym kapitale, wydatkach i zwrocie. Zobacz różnicę w czasie dojścia do celu. Dopiero wtedy zdecyduj, czy to, na co chcesz przeznaczyć 500 zł, jest dla Ciebie warte tej różnicy.
Uważaj tylko na jedną rzecz. Jednorazowy wyjazd i trwałe podniesienie standardu życia to dwa różne rachunki. Jeśli dodatkowe 500 zł ma być stałym miesięcznym wydatkiem także po FIRE, przy stopie wypłaty 4% potrzebujesz o 150 000 zł więcej kapitału przed podatkiem. Do tego dziś mniej odkładasz. Koszt działa z obu stron.
A jeśli kapitał może już rosnąć bez kolejnych wpłat?
Sprawdź Coast FIRE. To próg, przy którym obecny portfel ma sam dojść do celu w wybranym terminie. W modelu nie dokładasz i nie wypłacasz po drodze, a na życie nadal zarabiasz. Nie oznacza to, że możesz jutro rzucić pracę. Może jednak zmienić sposób, w jaki patrzysz na każdą niewydaną złotówkę.
Więcej o rosnących kosztach piszę w tekście dlaczego wolność finansowa jest trudna do osiągnięcia. Pozostałe teksty znajdziesz w dziale inwestowanie i wolność finansowa.
FAQ – pytania o FIRE i życie w balansie
1. Czym jest filozofia FIRE?
FIRE (Financial Independence, Retire Early) to strategia pozwalająca osiągnąć wolność finansową wcześniej niż tradycyjna emerytura, dzięki intensywnemu oszczędzaniu i inwestowaniu.
2. Jakie są pułapki FIRE?
Przesadne skupienie na oszczędzaniu może prowadzić do ograniczenia jakości życia i unikania wartościowych doświadczeń.
3. Co oznacza „Die With Zero”?
To podejście, które zachęca do wydawania pieniędzy w taki sposób, by maksymalizować radość z życia na każdym etapie.
4. Jak znaleźć balans między FIRE a pełnią życia?
Zachowując strategię oszczędzania, ale jednocześnie przeznaczając środki na przeżycia i doświadczenia, które nadają sens.
5. Czy FIRE jest dla każdego?
Nie. To filozofia wymagająca dyscypliny, ale możliwa do połączenia z radością życia, jeśli unika się skrajności.
6. Jak zacząć żyć „tu i teraz”?
Zadając sobie pytanie nie „czy to się opłaca?”, ale „czy to coś wnosi do mojego życia?”.
7. Czy jest prosty sposób inwestowania bez presji i stresu?
Tak. Jedną z najprostszych i najskuteczniejszych strategii jest DCA (Dollar-Cost Averaging) — regularne inwestowanie np. w indeks S&P 500 niezależnie od sytuacji rynkowej. Dzięki temu możesz poświęcić mniej czasu na „gonienie rynku”, a więcej na życie i rozwój.
Przeczytaj mój artykuł o DCA i SP 500 czyli o portfelu emerytalnym→
FIRE, Coast FIRE i Die With Zero: czym się różnią?
FIRE i Coast FIRE pomagają określić, jak dużego kapitału potrzebujesz i kiedy. „Die With Zero” Billa Perkinsa stawia obok tego pytanie o moment korzystania z pieniędzy. Dlatego można rozważać je razem, choć każde odpowiada na inne pytanie.
| Podejście | Co zakłada | Co trzeba sprawdzić |
|---|---|---|
| FIRE | Kapitał ma finansować życie, żeby praca zarobkowa stała się opcją. | Wydatki, podatki, inflację i odporność planu na słabe lata rynku. |
| Coast FIRE | Obecny portfel ma urosnąć do przyszłego celu bez kolejnych wpłat. Na bieżące życie nadal zarabiasz. | Termin celu i założony zwrot. Wypłaty po drodze zmieniają rachunek. |
| Die With Zero | Planujesz doświadczenia i wydatki także według wieku, zdrowia i czasu, który masz. | Na co chcesz wydać pieniądze wcześniej i ile bezpieczeństwa potrzebujesz na później. |
Przykład: osiągasz próg Coast FIRE dla emerytury za dwadzieścia lat. To jeszcze nie znaczy, że portfel utrzyma Cię dzisiaj. Możesz za to policzyć, jak zmieni się plan po ograniczeniu wpłat. Osobno pozostaje decyzja, na co przeznaczysz zwolnione pieniądze.
W kalkulatorze FIRE porównaj ten sam plan z obecną i niższą wpłatą. Zachowaj te same założenia wydatków, inflacji i zwrotu. Potem sprawdź, co się stanie przy słabszym zwrocie.
Dyskusja
3 komentarze
Bez punktów i rankingów. Jeśli tekst uruchomił Ci jakąś myśl, zostaw ją dla kolejnej osoby.
Mi bardziej odpowiada oszczędzanie po to aby stać się niezależnym. Nie potrzeba mi bogactwa czy luksusu a tylko niezależność. To co napisałeś jest jak najbardziej ok w sensie takim, że trzeba złapać swój balans i oszczędzać albo bez przesady i wydawać tak samo czyli bez przesady. Według mnie zawsze trzeba unikać i wystrzegać się wszelkich skrajności czy to na + czy na -, po prostu właśnie złapać ten swój balans. No i musimy pamiętać, że każdy jest inny i to co działa i dobrze się sprawdza u autora bloga może u mnie kompletnie nie działać i odwrotnie ale to wcale nie znaczy, że Paul Crow albo ja coś źle robimy. Po prostu każdy jest inny.
tak niezależność, autonomia, czy dysponowanie swoim czasem są super wartościami. tutaj chyba największą trudnością jest że nie mamy porównania, nie wiemy że może być inaczej. każdy jest inny, ale warto gdzieś porównać bo może można inaczej żyć.
Dobrze się Ciebie czyta, czuć że Twoje przeżycia są 100% prawdziwe!