

Najlepszy portfel to ten, który zniesie Twój najgorszy tydzień. Reszta to bajki o idealnym momencie.
Pamiętam okres, gdy trzymałem gotówkę „na dołek”. Każdy zielony dzień bolał jak ukłucie igły. Zamiast kupić, dopisywałem nowe powody, by poczekać. Nie dowierzałem DCA „zaraz spadnie”, „dolar upadnie”, „jest za drogo”. W głowie zawsze miałem powód, by nie kupić. Gdy było drogo: czekałem. Gdy spadało: czekałem na jeszcze niżej.
Jak ja kupuje pod portfel emerytalny?
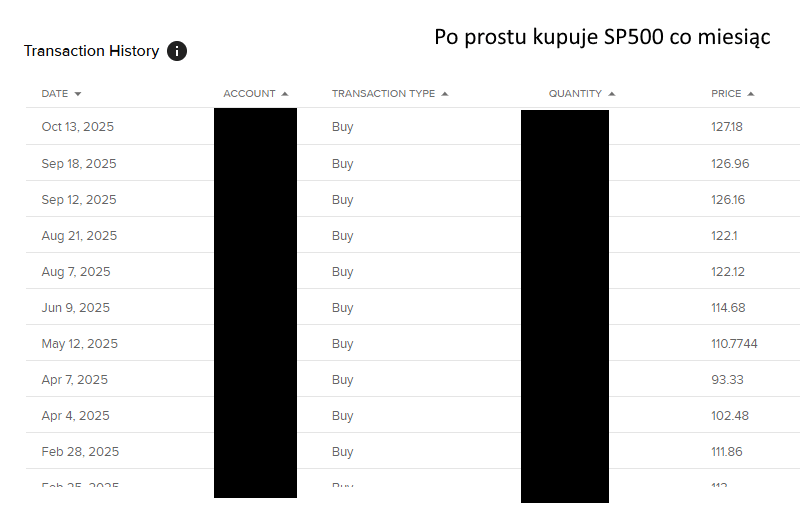
W pewnym momencie postanowiłem po prostu spróbować kupowania co miesiąc, bez względu na cenę. Tak zacząłem budować portfel emerytalny, kupując indeks SP 500 (ticker VUAA). Nie była to łatwa zmiana dla kogoś, kto aktywnie zarządza pozycjami na rynkach o dużej zmienności.
Pierwsze zakupy robiłem „na siłę”. Nawet nie otwierałem pozycji na pełną kwotę uważałem to za głupie. Z czasem zauważyłem jednak, że to działa: mniej stresu, mniej pilnowania, więcej konsekwencji. Były cofki, kilka razy kurs zszedł poniżej mojej średniej, wtedy po prostu dokładałem więcej.
Dlaczego „po prostu kupuj dalej” działa
Nick Maggiulli w „Just Keep Buying” pokazuje, że w długich horyzontach regularne kupowanie (DCA) wygrywa z „łapaniem dołka”. Spóźnisz się o dwa miesiące z „idealnym wejściem” – przegrywasz z DCA w ~97% scenariuszy. To nie jest romantyczne – to statystyka.
Czas na rynku bije timing rynku.
- Rzadkość krachów: duże spadki są rzadsze niż sądzisz; czekanie kosztuje lata procentu składanego.
- Kupowanie DCA działa wcześniej: każda wpłata zyskuje czas, którego nie da się odkupić.
- Statystyka dekad: od 1926 r. DCA pokonywało gotówkę w 98% 10-letnich okresów w USA; globalnie 85%.
To nie tempo wejścia, lecz czas trwania daje wynik. Problemem są emocje: lęk, chciwość, „jeszcze chwila”.
Najczęstsze wymówki: „za drogo”, „zaraz walnie”, „czekam na dołek”, „idzie recesja”, „dolar upadnie”, „na xyz zarobię więcej”, „nie mam czasu”, „nie wiem co/kiedy kupić”.
Najlepszy portfel inwestycyjny to ten, który utrzymasz w gorsze dni
Nie chodzi o „świętą” alokację, tylko o taką, z którą prześpisz najgorszy tydzień roku.
- Początkujący: globalny indeks + obligacje (np. 80/20 lub 70/30) i automatyczne DCA. U mnie to VUAA (S&P 500).
- Zaawansowani: to samo, z rebalancingiem. U mnie dochodzi ryzykowny ETF na BTC.
- Prawie wszyscy: unikaj selekcji pojedynczych spółek. 75% funduszy aktywnych przegrywa z rynkiem, a 4% akcji tworzy większość nadmiarowych zysków.
Psychologicznie realny portfel > „optymalny” portfel na papierze, którego nie potrafisz utrzymać.
Drabina bogactwa – awans, który trwa dekady
Większość chce przeskoczyć drabinę bogactwa jednym strzałem w ryzykowne aktywo. Bardzo rzadko to się uda, częściej to szczęście niż umiejętność. Prawda jest mniej efektowna: tu nie ma windy. Każdy szczebel wymaga innego myślenia, decyzji i relacji z ryzykiem. Nie przechodzisz dalej dlatego, że tylko więcej zarabiasz przechodzisz, bo inaczej myślisz o pieniądzach.
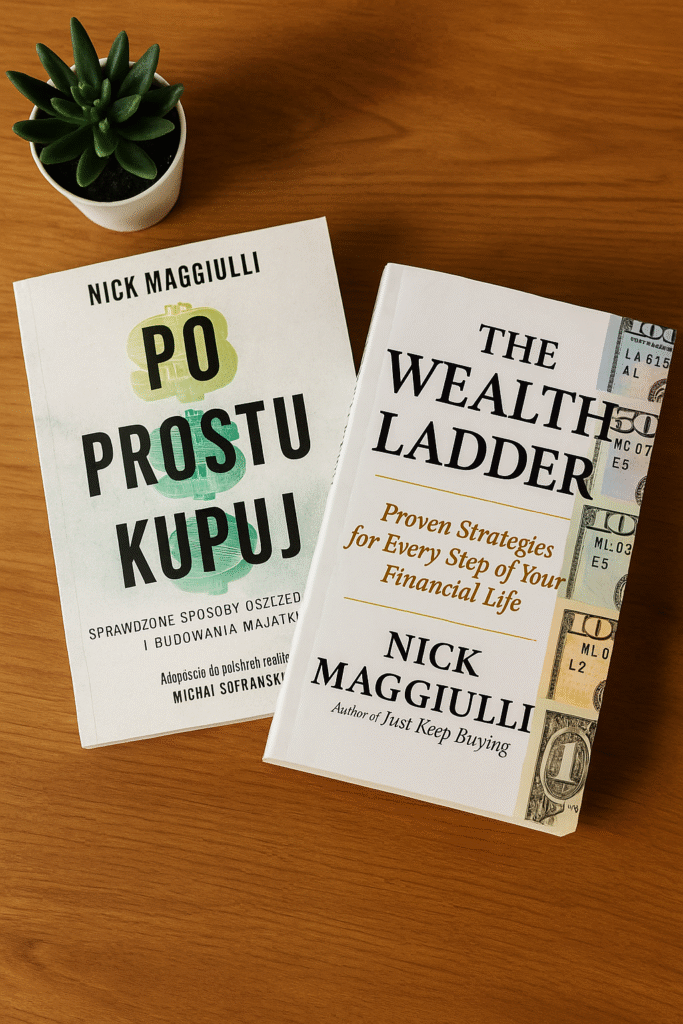
W „The Wealth Ladder” Maggiulli opisuje przejście od pracy za pieniądze, przez inwestowanie, aż po etap, w którym pieniądze pracują za Ciebie. To obserwacja tysięcy historii finansowych: każdy poziom to ~10× większy majątek i ~10× więcej cierpliwości.
| Poziom | Wartość netto (USD) | Wolność |
|---|---|---|
| 1 | < 10 000 | Od wypłaty do wypłaty |
| 2 | 10 000 – 100 000 | Wolność w sklepie spożywczym |
| 3 | 100 000 – 1 000 000 | Wolność w restauracji |
| 4 | 1M – 10M | Wolność podróżowania |
| 5 | 10M – 100M | Wolność wyboru miejsca do życia |
| 6 | 100M+ | Wolność wpływu |
Model powyżej jest pod USA. W Polsce progi w PLN będą inne, a kluczowa jest płynność majątku. „Wolność wyboru miejsca do życia” zaczyna się u nas przy kilku milionach zł i zależy od standardu, jaki chcesz utrzymać. Uwaga na „inflację konsumpcyjną” apetyt na wydatki rośnie wraz z majątkiem.
Największy szok? Typowy milioner ma ponad 60 lat. Bogactwo rośnie logarytmicznie, cierpliwość wykładniczo. Przeceniamy rok, nie doceniamy 20 lat.
- 1 -> 2: dyscyplina i kontrola wydatków.
- 2 -> 3: wzrost dochodu, umiejętności i pierwsze inwestycje.
- 3 -> 4: przesunięcie ciężaru z pracy na pracujący kapitał.
- 4 -> 5/6: zarządzanie ryzykiem, ludźmi i własnym ego tu częściej przegrywasz z sobą niż z rynkiem.
Większość nie awansuje nie dlatego, że „nie ma z czego”, tylko dlatego, że nie wytrzymuje procesu. Drabina nagradza tych, którzy idą konsekwentnie nawet kiedy „nic się nie dzieje”.
To nie wyścig z czasem to rozmowa z nim. Najpierw zamieniasz pracę fizyczną, i intelektualną na kapitał, potem skalujesz kompetencje, a finalnie to kapitał pracuje na Ciebie najlepiej przez udziały w biznesie. Dlatego warto mieć udziały w top500 amerykańskich firm, pozwólmy by pracowały na nas.
Portfel inwestycyjny: plan na 12 miesięcy – po prostu spróbuj
Spróbuj przez rok. Kupuj co miesiąc za kwotę „ani za małą, ani za wielką”. Gdy spadnie poniżej Twojej średniej nie rezygnuj; portfel potrzebuje czasu, czasem 10–20 lat.
- Znajdź brokera z niskimi kosztami ETF.
- Zautomatyzuj DCA. Stały przelew w dzień wypłaty. Zero wyjątków.
- Zdefiniuj portfel, który wytrzymasz. Start od ETF na szeroki indeks, potem dodaj obligacje krótkoterminowe albo zwiększaj miesięczną kwotę. Miej poduszkę finansową.
- „Dzień Strategii” raz w roku. Cele, wypłaty pod życie, ryzyko, ewentualny rebalans. Użyj kalkulatora wolności finansowej, żeby zweryfikować założenia.
Psychologia decyzji: prostota wygrywa
Więcej danych nie równa się więcej mądrości. Eksperymenty pokazują, że gdy ekspertom dodasz 4× informacji, pewność rośnie, ale niestety trafność nie. Dlatego wygrywa automatyzacja i prostota: rytm, cisza informacyjna i procent składany.
Nie jestem fanem „kombinowania”. Często słyszę: „weź Nasdaq”, „weź cały świat”. U mnie to zwiększa liczbę decyzji, emocji i „poprawek”. Dlatego trzymam się SP 500 i BTC. Zawsze można lepiej, zawsze można inaczej, ale ja chce spać spokojnie.
Moje doświadczenie z portfelem inwestycyjnym
Przełom? Gdy przestałem szukać genialnej strategii, a zacząłem stosować głupio prostą: DCA co miesiąc, rebalans od czasu do czasu. Reszta to hałas. W świecie, który sprzedaje emocje, wygrywa ten, kto potrafi nudzić się z zyskiem. Ja już nie szukam momentu. Ja kupuję dalej.
Uczciwie: ile osób przekonałem do cyklicznych zakupów ETF? Na razie zero. Nawet żony nie przekonałem i to też jest lekcja. Dlaczego? Bo to proces, nie fajerwerki. Gdy odkładasz coś na później lata lecą, szkoda czekać po prostu spróbuj.
FAQ – Najczęściej zadawane pytania
Czy lepiej zainwestować całość od razu, czy rozkładać w czasie (DCA)?
Statystycznie wcześniej = lepiej, ale jeśli stres Cię zjada – użyj DCA. Klucz: być na rynku i utrzymać plan.
Jaki portfel emerytalny jest „najlepszy”?
Taki, który utrzymasz w złe dni: szeroki indeks akcji + obligacje, rebalans, plan sprzedaży pod cele. Prosto > perfekcyjnie.
Czy warto wybierać pojedyncze spółki?
Zwykle nie. Większość aktywnych strategii przegrywa z rynkiem, a zyski robi niewielki odsetek spółek. ETF-y/indeksy dają spokój i szeroką ekspozycję.
Kiedy sprzedawać?
Gdy rebalansujesz, realizujesz zdefiniowany cel lub redukujesz nadmierną koncentrację ryzyka. Nie sprzedawaj „bo spadło/bo rośnie”. Plan > emocje.
Dyskusja
23 komentarze
Bez punktów i rankingów. Jeśli tekst uruchomił Ci jakąś myśl, zostaw ją dla kolejnej osoby.
Mnie nie przekonałeś do cyklicznych zakupów ETF tylko dlatego, że sam też to robię. Po prostu czytamy podobne książki i wyciągamy podobne wnioski (IMHO). ETF na S&P 500, BTC ale fizyczne, zamiast obligacji papierowe złoto (przejściowo, wchodziłem na początku roku do początku przyszłego wychodzę, etapami) + stable. Zmniejszam ekspozycję na krypto a zwiększam na realne aktywa. Na papierowego BTC nie mam odwagi przynajmniej na razie.
Złoto jest ciekawy rozwiązaniem zamiast obligacji, krypto też jest ciekawe zwłaszcza jeśli nadal będzie cyklicznie spadało i rosło, dzięki temu można lepszy zwrot wyciągnąć. O krypto przekonamy się w ciągu 12 miesięcy. Dobrze że inwestujesz i dbasz o siebie, powodzenia!
Ja bym jeszcze dorzucił coś z naszego GPW ale tak 10-20% miesięcznej kwoty. Było nie było mieszkamy tutaj i zarabiamy w PLN. Oczywiście ETF np. na mwig40 albo swig80. Tutaj to szczególnie widzę dla młodszych inwestorów.
A co do inwestowania to polecam sobie sprawdzić Trade Republic (polecam jako zwykły użytkownik, bez żadnych reflinków etc.). Mają fajne plany oszczędnościowe, które inwestują całkowicie za darmo. Pieniądze można przelać darmowo blikiem albo przelewem. Jest to niemiecki bank, więc raczej bezpieczna instytucja. Wygląda to naprawdę ciekawie i myślę, że to jest przyszłość dzięki, której będzie można u nas przekonać więcej ludzi do inwestowania.
Ciekawe nie znałem, ważne są jakie są koszty zakupu np Revolut jest za drogi, ja chyba bym wziął Robin Hood zainstalowałem go sobie ale jeszcze nie testowałem. Fajnie że jest coraz więcej rozwiązań, też podatkowych które mogą pomóc w zwiększeniu kapitału.
GPW może być dobre dla zabezpieczenia ryzyka kursowego, potrzebujesz PLN na samochód, naprawę domu, natomiast czasami ma mocne zjazdy, dlatego też bym miał obligację jako poduszkę finansową możliwe nawet na 2 lata życia, by rodowego srebra nie sprzedawać. Dużo zależy od wieku, kapitału, a także skłonności do ryzyka i czy portfel da nam spać po nocy. Gdybym był młodszy wybrałbym 100% akcji kosztem ryzyka, po czym zwiększył dywersyfikacja i stabilizację, oraz rebalancing, na końcu uwzględnił ryzyko walutowe. Natomiast na początku osoba po prostu musi kupować lepszy portfel średni niż żaden nierealizowany.
Mnie przekonałeś już w ubiegłym roku, kiedyś dziękowałem na X. 🫡👍
O dzięki pierwsza osoba, odezwij się za 5-10 lat jestem ciekaw czy warto było 🙂
ile obecnie masz stopę zwrotu po DCA jeśli mogę spytać?
Super wpis! Od razu przekazałem Żonie.. Swojej nie przekonałeś ale może przekonasz Moją :p
Pozdrawiam!
Dziękuję, żony mają z reguły inny mindset, mojej o tym mówię już od tylu lat, nawet nie kupiła obligacji, ale za to zarobiła na ETH… Sprzedała na szczycie pod koniec 2024. Będę nadal cisnął, plus teraz za dzieci kupuje by pokazać im siłę DCA i procentu składanego, oraz by miały udział w twardej walucie gospodarce a nie pieniądzu drukowanym
Dzięki za ten materiał. Otwiera oczy.
Mógłbyś proszę, w kolejnym wpisie nieco bardziej pochylić się nad tym gdzie najlepiej kupić ETF na S&P500, w jaki sposób podejść do rebalacingu oraz jakie najmniejsze kwoty faktycznie jest sens tak inwestować.
Pozdrawiam.
Dziękuję. Będę rozbudowywał ten wpis, chce sprawdzić paru brokerów, ma być łatwo i tanio. Będę to robił pod kątem żony która nie inwestuje, a chce by zaczęła to robić cóż chyba muszę zrobić opcję atomową siłowo :)))
Broker musi być taki by nie potrzeba było dużo kapitału na start, po prostu kupuj i tanie prowizje. Nie dążyć do maksymalizacji ale do prostoty i bezmyślności. Możliwe omówię swój portfel wady i zalety, wyniki.
„chce sprawdzić paru brokerów, ma być łatwo i tanio” @Paul czy robiłeś może już tą analizę?
„Możliwe omówię swój portfel wady i zalety, wyniki.” chętnie przeczytam
hey w ostatnim filmie o tym jest. masz ike ikze i tu bym bral jakbym byl mldoy jako plan emerytalny plus bym tez drugi tor wybral by kase wyplacic wczesniej. duzo zalezy od kapitalu, niekotrzy maja zakupy czastkowe, powinno sie wybrac jak najmniej wysilku i jak ajnizsze prowizje. ani tez nie marnowac czasu na szukanie i zakladanie. wiec ja jestem minimlaista jak moj broker jest drogi to bym kupowal kwartalnie. zagrtaniczni maja wade ze podatek trzeba rozliczac samemu.Polscy ze kapital jest w 100% w PL
Ja to robię w ramach IKE bo chcę mieć część portfela „no brainer”. Wybrałem ftse all world i eksperyment trwa od roku. Horyzont – 20 lat. Na razie jest łatwo bo rynek rośnie, pewnie ciężej będzie w bessie bo pojawią się wątpliwości aby zredukować pozycje. Zobaczymy.
Fajnie że to robisz, IKE to ciekawe rozwiązanie podatkowe, ja bym jeszcze miał osobne jakbyś nagle potrzebowała gotówki na dom, samochód, plus poduszkę finansową. Zastanawiałbym się nad balasem pomiędzy ryzykiem, a dostępnością do gotówki czy zabezpieczenia przez ryzykiem walutowym, ale najważniejsze że kupujesz brawo!
dzieki za cenne info…u mnie podobnie tzn też ciezkow zone przekonać do BTC ale cena zrobi w okolicach 200K$ to zacznie sie zastanawiac dlaczego nic nie zrobiła. Ja co miesiac regularnie 200$ na BTC i synowi (14lat) na portfel od 2 lat ETH za 50$. Zastanawiam sie czy warto wejsc w SP500 i ETF kupic przez biuro maklerskie w pekao sa..może poradzić? pozdrowki..arturro
Może będzie okazja do zebrania BTC. Patrz na koszty prowizji i prowadzenia rachunku na 20 lat musisz mieć jak najtańszy są rankingi i warto porównać. powodzenia
Zdecydowanie ETFy oraz pojedyncze akcje dużych, znajdujących się w długim trendzie wzrostowym spółek dywidendowych to jest to co misie lubią najbardziej. Osobiście nie gardzę też REITami z różnych branż dla przepływów gotówkowych i zwiększonej dywersyfikacji oraz odrobiną BTC. Uważam że Twoje materiały mają dużą wartość merytoryczną. Czy wymieniłeś już wszystkie memy na BTC?
tutaj obecnie Mag7 z tymże istnieje zawsze ryzyko zmiany, kiedyś były to pociągi, potem chyba IBM, czy Intel. Dla zwykłej osoby pilnowanie tego przez 20 lat i podjęcie co jest dobre a co nie jest dużym wyzwanie, nie ma na to czasu, dlatego dla większości najlepiej być w szerokim indeksie. Jesli ktoś umie i zarabia, to super ale zwykły człowiek nie będzie miał takich możliwości, wglądu czy radzenia sobie z emocjami.
Memy SL w grudniu/styczniu 2024. Nie kupuje na razie BTC czekam na promocję, czy to korekta, czy zakończenie cyklu wtedy zdecyduje.
Hej A Ja będę Pan Maruda i powiem tak ZA PROSTE I ZA DUŻO LUDZI ZARABIA a rynek tego nie lubi i za duża koncentracją ale może się mylę ale lepiej się czuję włąśnie z akcjami pojedynczych spółek które „rozumiem ” Żona IKE w PLN Moje IKE w USD plus konto do kontraktów i jedno na opcje.. Cel 10M Życzę dużo zdrowia i szcześćia! pozdrawiam
Jeśli masz umiejętności, pokonujesz indeks to super gratuluje, niestety większość tego nie ma nie pokona indeksu, nie ma na to czasu, umiejętności, strategii, ani też zarządzania emocjami do pozycji. Jeśli rynek nie rośnie to Twoja selekcja może mieć problem. Wraz z globalizacją, łatwym dostępem do brokerów szybkim wykupywaniem deepów i wiedzą rynek może nie być tak efektywny jak dawniej, do tego dodruk nieskończony pieniedzy a jednak firmy to twarda waluta bo coś produkują robią. Dużo zdrowia i powodzenia!