
Nadpłata kredytu czy inwestowanie na giełdzie? Z obliczeń może wyjść, że lepiej kupować akcje i spokojnie płacić raty do końca. Tylko że z tym kredytem trzeba jeszcze przez te wszystkie lata żyć.
Ja wolałbym część pieniędzy przeznaczać na nadpłatę, a część inwestować. Nawet jeśli za 25 lat okaże się, że mogłem zarobić więcej.
Różne drogi do spłaty kredytu
W filmie nazwałem te podejścia Żółwiem, Bykiem i Zebrą. To postacie z wymyślonego przykładu.
Żółw nadpłaca, bo chce wcześniej skończyć z bankiem. Byk inwestuje całą nadwyżkę: szkoda mu lat, przez które pieniądze mogłyby rosnąć na giełdzie. Zebra dzieli kwotę między kredyt i inwestycje. Do niej jest mi najbliżej.
Każdy z nich ma w naszym przykładzie taki sam kredyt i dodatkowe 300 zł miesięcznie. Zobaczmy, co mogą z tym zrobić.
Co daje nadpłata kredytu hipotecznego?
Żółw patrzy na harmonogram i widzi, ile jeszcze odda bankowi. Chce tę kwotę zmniejszyć. Dokłada więc swoje 300 zł do raty.
Nadpłata pomniejsza kapitał, czyli dług, od którego bank nalicza odsetki. Przy kolejnej racie bank liczy je już od mniejszej kwoty.
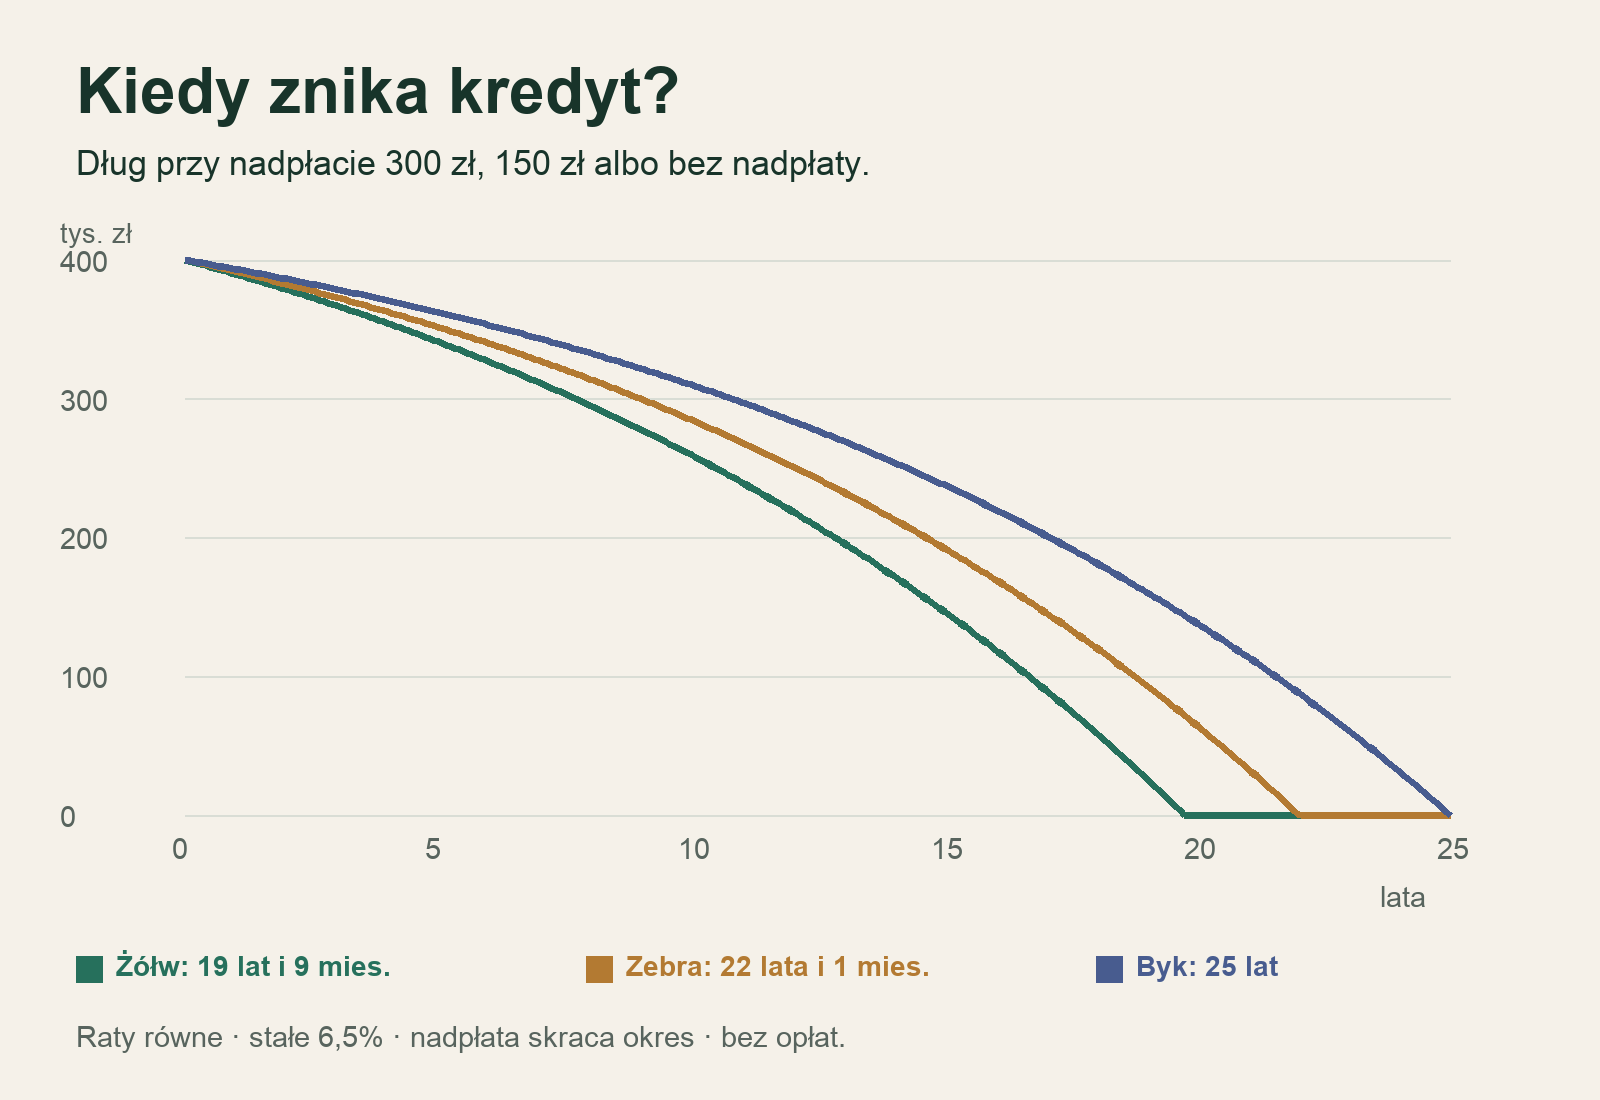
Policzyłem przykład kredytu na 400 tysięcy złotych, rozłożonego na 25 lat. Przy stałym oprocentowaniu 6,5% regularna nadpłata skraca spłatę o ponad pięć lat i pozwala zaoszczędzić około 99 tysięcy złotych na odsetkach. Rozumiem, że ktoś patrzy na taki wynik i już nie ma ochoty szukać dalej.
Żółw spłaca kredyt po niecałych 20 latach, Zebra po około 22, a Byk po 25. Na wykresie widać, jak z miesiąca na miesiąc maleje ich dług.
Tyle że wpłacone pieniądze zostają w mieszkaniu. Gdy nagle zabraknie na życie, nie wyjmiemy ich ze ściany. A jeżeli nadpłatą skracamy okres kredytu, rata nadal czeka co miesiąc. Wcześniejsza spłata i mniejszy miesięczny rachunek to dwie różne rzeczy.
Kiedy inwestowanie w SP500 może dać więcej?
Byk zapytałby pewnie: dobrze, a ile przez ten czas mogłyby zarobić te pieniądze? Przeznacza swoje 300 zł na ETF, czyli fundusz kupowany na giełdzie. Wybiera taki, który odwzorowuje SP500, indeks dużych amerykańskich spółek. Kredyt spłaca zgodnie z planem, a obok niego buduje portfel.
Ma mocny argument: giełda potrafiła zarabiać więcej, niż kosztował kredyt. SP500 z dywidendami rósł średnio w ujęciu składanym o 10,5% rocznie w latach 1965–2025, w dolarach. Tak podaje raport Berkshire Hathaway. Tyle zarobił indeks w tym okresie. Przyszły zwrot może być inny, a polski inwestor musi jeszcze uwzględnić zmianę kursu dolara.
Przyjmijmy takie tempo w naszym przykładzie. Po 25 latach Byk ma około 341 tysięcy złotych w portfelu, Zebra 286 tysięcy, a Żółw 236 tysięcy. Każdy ma też spłacone mieszkanie.
Żółw po spłacie kredytu zaczyna inwestować całą kwotę, która wcześniej szła na ratę i nadpłatę, więc porównujemy ten sam budżet.
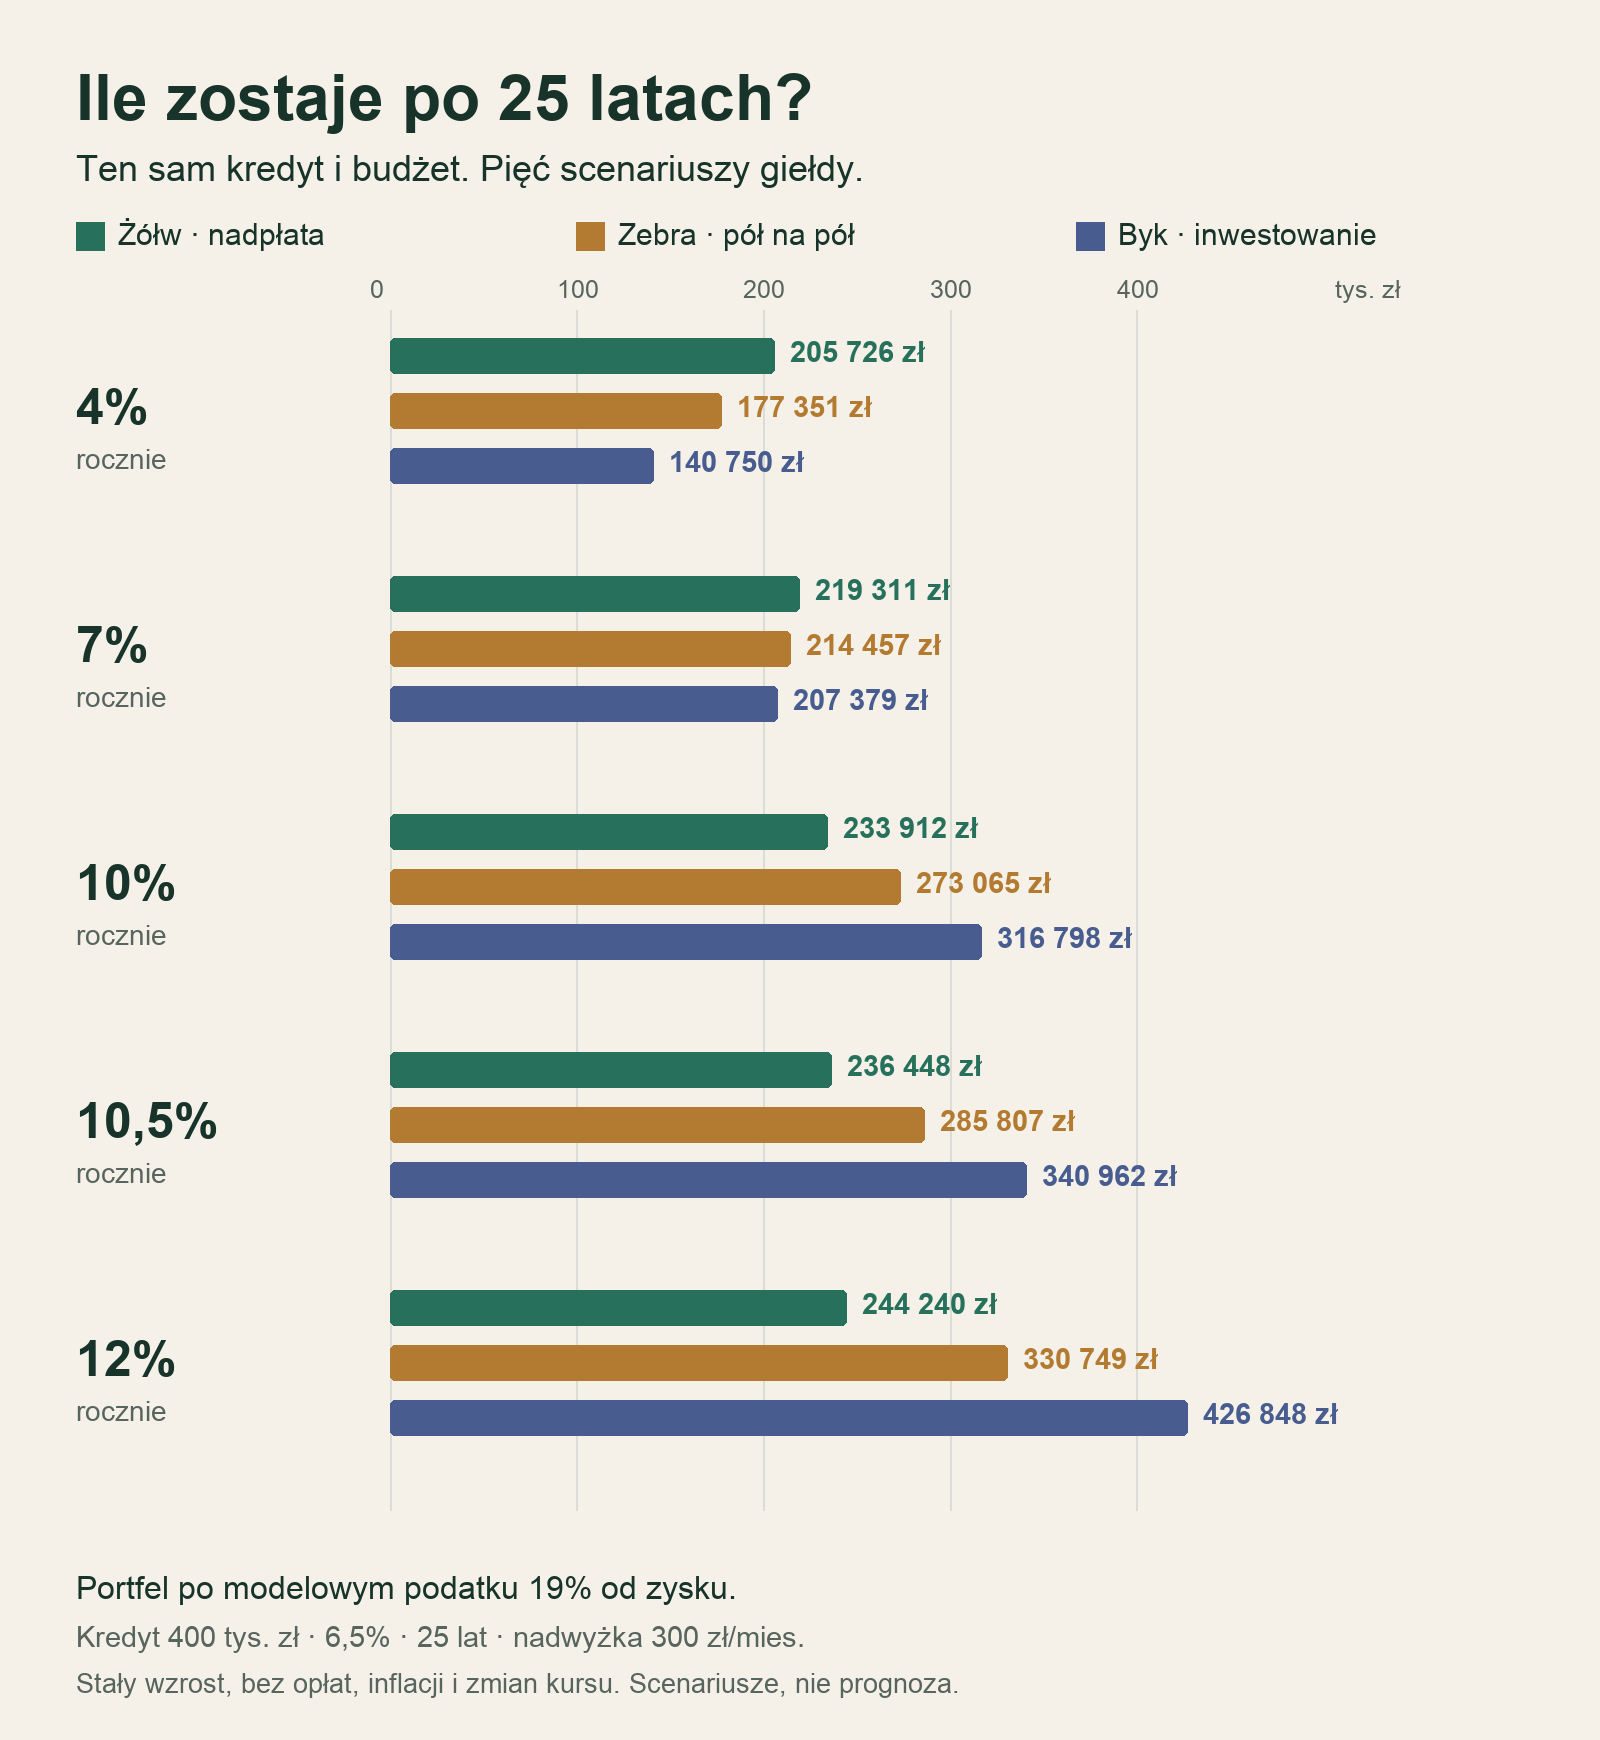
Byk ma około 55 tysięcy więcej niż Zebra. Też wolałbym mieć te pieniądze. Gdybym znał z góry taki wynik, trudno byłoby bronić nadpłacania samą matematyką. Tyle że przy wyborze strategii nie wiemy jeszcze, jaką giełdę dostaniemy.
A jeśli giełda zarobi tylko 4% rocznie?
Przy 4% rocznie najlepiej wypada nadpłacanie: Żółw kończy z około 206 tysiącami złotych w portfelu, a Byk ze 141 tysiącami. Żółw krócej płaci odsetki i po spłacie kredytu może inwestować dużo większą kwotę co miesiąc. Słabsza giełda nie daje Bykowi dość zysku, żeby to nadrobić.
Wystarczy zmienić założony zwrot giełdy, żeby odwrócić wynik porównania. Przez cały czas zakładam kredyt oprocentowany na 6,5%. Przy tańszym kredycie łatwiej uzasadnić inwestowanie, przy droższym nadpłata daje większą oszczędność. Jeżeli oprocentowanie jest zmienne, koszt kredytu też może się po drodze zmienić.
Policz nadpłatę i inwestowanie na swoich liczbach
Masz inne oprocentowanie albo możesz odkładać więcej niż 300 zł? Zmień kwoty w kalkulatorze. Możesz powtórzyć wybrane lata SP500 lub wpisać własny zwrot. W rozwijanych opcjach dodasz krach i sprawdzisz, ile z końcowego portfela zostaje po uwzględnieniu inflacji.
Nadpłata czy inwestowanie: co z pieniędzmi na gorszy miesiąc?
Załóżmy teraz, że ktoś traci pracę i trzeba zapłacić za zwykłe życie. Żółw ma mniejszy dług, ale to jeszcze nie oznacza pieniędzy na najbliższą ratę i zakupy.
Byk może sprzedać część portfela. Z jego punktu widzenia to duża zaleta inwestowania: ma do czego sięgnąć. Gorzej, jeśli właśnie trwa krach i musi sprzedawać po spadkach.
Dlatego zanim podzieliłbym te dodatkowe pieniądze, odłożyłbym poduszkę finansową. Chodzi o oszczędności na życie, do których mogę sięgnąć bez sprzedaży akcji. Trzymałbym je osobno od nadpłat i portfela. Drogie długi, choćby karta kredytowa, też zmieniają kolejność.
Ta łatwość wypłacania pieniędzy ma też drugą stronę. W filmie żartowałem z kota, który wszystko przejada na dowóz jedzenia. Byk może mieć świetny plan na 25 lat, a po drodze wypłacić portfel na samochód albo wesele na trzysta osób. Nadpłatę trudniej wydać drugi raz. Dla kogoś, komu pieniądze uciekają z konta, to może być argument równie istotny jak wynik obliczeń.
Dlaczego wolę nadpłacać i inwestować jednocześnie
Rozumiem więc Żółwia i rozumiem Byka. Sam chciałbym zmniejszać dług, ale nie czekać z pierwszą inwestycją do dnia, w którym spłacę mieszkanie.
Mała regularna wpłata pozwala mi poznać własne reakcje. Giełda spada i co robię? Dalej kupuję czy co godzinę sprawdzam aplikację? Wolę dowiedzieć się tego przy małych kwotach.
Kiedy kredyt się skończy, uwolni się dużo większa część miesięcznego budżetu. Jeśli wcześniej przez kilkanaście lat niczego nie inwestowałem, dopiero wtedy zaczynam się uczyć. Dzieląc nadwyżkę, zdobywam doświadczenie, a dług w tym czasie maleje.
To nie daje mi pewności najlepszego wyniku. Przy mocnej giełdzie mogę skończyć z mniejszym portfelem. Godzę się z tym. Nie chcę przez ćwierć wieku trzymać kredytu tylko dlatego, że arkusz pokazuje szansę na lepszy wynik. Pisałem o podobnym problemie w FIRE kontra życie: przyszły majątek potrafi zająć człowiekowi sporo teraźniejszości.
W przykładzie Zebra dzieli po połowie, bo tak łatwiej pokazać różnicę. Nie traktowałbym tego jako obowiązkowej proporcji. Przy droższym kredycie więcej przeznaczyłbym na nadpłatę, przy tańszym więcej na inwestowanie. Pieniądze na czas bez pracy zostawiłbym osobno.
Jeśli dopiero układasz swój plan, zebrałem pozostałe teksty o inwestowaniu długoterminowym i wolności finansowej.
Pytania o nadpłatę i inwestowanie
To zależy od kosztu kredytu i przyszłych wyników giełdy. W moim przykładzie kredyt kosztuje 6,5% rocznie. Przy wzroście portfela o 4% lepiej wypada nadpłata, a przy 10,5% inwestowanie. Z góry nie wiem, który scenariusz się sprawdzi, dlatego wolę dzielić pieniądze.
W tym porównaniu nadpłata skraca okres spłaty. Rata pozostaje taka sama, dopóki kredyt się nie skończy. Obniżenie raty to inny wariant. Możliwości i ewentualne opłaty trzeba sprawdzić w swoim banku.
Tak robi przykładowa Zebra: ze swoich 300 zł miesięcznie połowę przeznacza na kredyt, a połowę na inwestycje. To proporcja do porównania, nie obowiązkowa zasada. Sam przy droższym kredycie więcej przeznaczyłbym na nadpłatę.
Ja najpierw odłożyłbym pieniądze na życie na wypadek utraty pracy. Nadpłaty nie wypłacę z mieszkania, a akcje mogą być akurat po spadkach. Dlatego oszczędności na gorszy czas trzymałbym osobno od kredytu i portfela.
Dokładne wyniki i założenia porównania
| Giełda rocznie | Nadpłata: Żółw | Pół na pół: Zebra | Inwestowanie: Byk |
|---|---|---|---|
| 4% | 205 726 zł | 177 351 zł | 140 750 zł |
| 7% | 219 311 zł | 214 457 zł | 207 379 zł |
| 10% | 233 912 zł | 273 065 zł | 316 798 zł |
| 10,5% | 236 448 zł | 285 807 zł | 340 962 zł |
| 12% | 244 240 zł | 330 749 zł | 426 848 zł |
Kredyt 400 tys. zł na 25 lat, raty równe, stałe oprocentowanie 6,5%, bez opłat za nadpłatę. Nadwyżka 300 zł miesięcznie. Zebra dzieli ją po połowie. Po spłacie kredytu cała uwolniona rata i nadwyżka trafiają do inwestycji, dzięki czemu każdy ma ten sam budżet przez cały okres.
Warianty zakładają stały wzrost portfela odpowiednio o 4%, 7%, 10%, 10,5% albo 12% rocznie, przeliczony na równoważny miesięczny wzrost, oraz wpłaty na koniec miesiąca. Od dodatniego zysku odejmuję modelowe 19% podatku przy sprzedaży na końcu. Kwoty są nominalne. Nie uwzględniam inflacji, kosztów funduszu, prowizji ani zmian kursu walutowego. IKE i IKZE wymagałyby osobnego porównania. To scenariusz, a nie historyczny test polskich wpłat.
Warunki nadpłaty trzeba sprawdzić w swoim banku. Pomocny może być kalkulator UOKiK.
Dyskusja
0 komentarzy
Bez punktów i rankingów. Jeśli tekst uruchomił Ci jakąś myśl, zostaw ją dla kolejnej osoby.